Domain wirtschaftsrechnen.de kaufen?
Wir ziehen mit dem Projekt
wirtschaftsrechnen.de um.
Sind Sie am Kauf der Domain
wirtschaftsrechnen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain wirtschaftsrechnen.de kaufen?
Welche Auswirkungen hat die Forderungsübertragung auf die Bilanzierung in der Buchhaltung und wie beeinflusst sie die Liquidität eines Unternehmens?
Die Forderungsübertragung hat Auswirkungen auf die Bilanzierung, da die Forderungen aus der Bilanz des Unternehmens entfernt werden und somit die Vermögenswerte des Unternehmens reduziert werden. Gleichzeitig wird die Verbindlichkeit für die Forderungsübertragung in der Bilanz ausgewiesen. Dies kann die Liquidität des Unternehmens beeinflussen, da es zu einer sofortigen Kapitalbeschaffung führen kann, aber auch zu zusätzlichen finanziellen Verpflichtungen in Form von Zinsen oder Gebühren. Letztendlich hängt die Auswirkung auf die Liquidität von den Bedingungen der Forderungsübertragung ab und wie gut das Unternehmen in der Lage ist, mit den veränderten finanziellen Verpflichtungen umzugehen. **
Wie können Unternehmen ihre Kalkulation optimieren, um ihre Gewinnmarge zu erhöhen?
Unternehmen können ihre Kalkulation optimieren, indem sie ihre Kosten genau analysieren und reduzieren, beispielsweise durch effizientere Prozesse oder Verhandlungen mit Lieferanten. Außerdem können sie ihre Preise anpassen, um eine angemessene Gewinnmarge zu erzielen. Eine regelmäßige Überprüfung und Anpassung der Kalkulation ist wichtig, um wettbewerbsfähig zu bleiben und die Gewinnmarge zu maximieren. **
Ähnliche Suchbegriffe für Dekoder
Top-Angebote
Produkte zum Begriff Dekoder:
-
Wieben, Hans-Jürgen: Buchhaltung und Bilanzierung in Krankenhaus und PflegeBuchhaltung und Bilanzierung in Krankenhaus und Pflege , Finanzbuchführung inklusive HGB und IFRS , Bremsenkomplettsätze > Bremsen & Bremsenteile , Auflage: 6., neu bearbeitete Auflage, Erscheinungsjahr: 20220527, Produktform: Kartoniert, Titel der Reihe: ESVbasics##, Autoren: Wieben, Hans-Jürgen~Koch, Joachim, Auflage: 22006, Auflage/Ausgabe: 6., neu bearbeitete Auflage, Seitenzahl/Blattzahl: 448, Keyword: Buchhaltung für Krankenhäuser; Bilanzierung für Krankenhäuser; IFRS für Krankenhäuser; Gesundheitswesen; HGB für Krankenhäuser; Krankenhaus, Pflege, Fachschema: Bilanzbuchhaltung~Buchhaltung / Bilanzbuchhaltung~Buchhaltung~Datenverarbeitung / Anwendungen / Medizin~Buchhaltung / Finanzbuchhaltung~Finanzbuchhaltung~Gesundheitsökonomie~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management~Industrien und Branchen, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Rechnungswesen, Thema: Verstehen, Text Sprache: ger, Originalsprache: ger, Seitenanzahl: XVI, Seitenanzahl: 448, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich, Verlag GmbH & Co. KG, Länge: 206, Breite: 141, Höhe: 29, Gewicht: 580, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2653184, Vorgänger EAN: 9783503156207 9783503100835 9783503078714 9783503066315 9783503050154, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
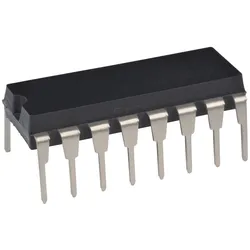
74HCT 139 - Dekoder / Demultiplexer, 2 auf 4, 4,5 ... 5,5 V, DIP-16Duale 2-Linien- bis 4-Linien-Decoder/Demultiplexer Beschreibung: Die 'HCT139-Bausteine sind für hochleistungsfähige Speicher-Dekodierungs- oder Daten-Routing-Anwendungen konzipiert, die sehr kurze Laufzeitverzögerungen erfordern. In hochleistungsfähigen Speichersystemen können diese Decoder die Auswirkungen der Systemdecodierung minimieren. Beim Einsatz mit Hochgeschwindigkeitsspeichern, die eine schnelle Freigabeschaltung verwenden, sind die Verzögerungszeit dieser Decoder und die Freigabezeit des Speichers in der Regel kürzer als die typische Zugriffszeit des Speichers. Das bedeutet, dass die von den Decodern eingeführte effektive Systemverzögerung vernachlässigbar gering ist. Die 'HCT139-Bausteine bestehen aus zwei einzelnen 2- bis 4-Zeilen-Decodern in einem einzigen Gehäuse. Der Eingang active-low enable (G) kann als Datenleitung in Demultiplexing-Anwendungen verwendet werden. Diese Decoder/Demultiplexer verfügen über vollständig gepufferte Eingänge, von denen jeder nur eine normalisierte Last für seine Treiberschaltung darstellt. Merkmale: • Betriebsspannungsbereich von 4,5 V bis 5,5 V • Ausgänge können bis zu 10 LSTTL-Lasten ansteuern • Niedriger Stromverbrauch, 80-μA Max ICC • Typischer tpd = 10 ns • ±4-mA Ausgangsantrieb bei 5 V • Niedriger Eingangsstrom von 1 μA Max • Die Eingänge sind TTL-Spannungs-kompatibel • Speziell für Hochgeschwindigkeits-Speicherdecoder und Datenübertragung entwickelt Systeme • Integrieren Sie zwei Eingabemöglichkeiten, um die Kaskadierung und/oder den Datenempfang zu vereinfachen0,63 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter


-
Sind Unternehmer zur Bilanzierung und zur doppelten Buchhaltung verpflichtet?
Ja, Unternehmer sind in der Regel zur Bilanzierung und zur doppelten Buchhaltung verpflichtet. Die genauen Anforderungen können jedoch je nach Land und Unternehmensgröße variieren. Die Bilanzierung und doppelte Buchhaltung dienen dazu, die finanzielle Situation und Entwicklung des Unternehmens transparent darzustellen und ermöglichen eine genaue Erfassung von Einnahmen und Ausgaben. **
-
Was sind die wichtigsten Instrumente und Methoden im Controlling und wie tragen sie zur effektiven Unternehmenssteuerung bei?
Die wichtigsten Instrumente im Controlling sind Budgetierung, Kennzahlenanalyse und Soll-Ist-Vergleiche. Diese Methoden helfen dabei, die Unternehmensziele zu überwachen, Abweichungen zu identifizieren und rechtzeitig Gegenmaßnahmen einzuleiten, um die Unternehmenssteuerung zu optimieren. Durch die regelmäßige Anwendung dieser Instrumente kann das Controlling zur effektiven Steuerung des Unternehmens beitragen. **
-
Was sind die grundlegenden Prinzipien und Methoden der Bilanzierung in der Buchhaltung?
Die grundlegenden Prinzipien der Bilanzierung sind das Realisationsprinzip, das Imparitätsprinzip und das Vollständigkeitsprinzip. Die wichtigsten Methoden sind die doppelte Buchführung, die periodengerechte Abgrenzung und die Bewertung nach dem Niederstwertprinzip. Ziel ist es, ein möglichst getreues Bild der finanziellen Lage und des Erfolgs eines Unternehmens zu vermitteln. **
-
Gibt es eine Erklärung für jeden dieser Fälle in der Buchhaltung und Kostenrechnung?
Ja, in der Buchhaltung und Kostenrechnung gibt es für jeden Fall eine Erklärung. Die Buchhaltung erfasst und dokumentiert alle finanziellen Transaktionen eines Unternehmens, während die Kostenrechnung die Kosten und Ausgaben eines Unternehmens analysiert und aufschlüsselt. Durch diese beiden Instrumente können alle finanziellen Vorgänge und Kosten in einem Unternehmen erklärt und nachvollzogen werden. **

Hat jemand Themenvorschläge für die mündliche Abschlussprüfung zum Industriekaufmann in Buchhaltung und Controlling?
Ein möglicher Themenvorschlag für die mündliche Abschlussprüfung zum Industriekaufmann in Buchhaltung könnte die Analyse und Interpretation von Jahresabschlüssen sein. Hierbei könnte man beispielsweise die Kennzahlenanalyse oder die Bilanz- und Gewinn- und Verlustrechnung genauer betrachten. Im Bereich Controlling könnte ein Thema die Budgetierung und Kostenrechnung sein, bei dem man beispielsweise die Erstellung eines Budgets oder die Berechnung von Kostenarten und Kostenstellen behandelt. **
Was sind Rückstellungen und wie werden sie in der Buchhaltung und Bilanzierung verwendet?
Rückstellungen sind Verbindlichkeiten, deren genauer Betrag oder Zeitpunkt der Fälligkeit noch ungewiss ist. Sie dienen dazu, zukünftige Verpflichtungen oder Risiken in der Bilanz angemessen zu berücksichtigen. In der Buchhaltung werden Rückstellungen gebildet, um die Gewinn- und Verlustrechnung sowie die Bilanz korrekt darzustellen. **
Top-Angebote
Produkte zum Begriff Dekoder:
-
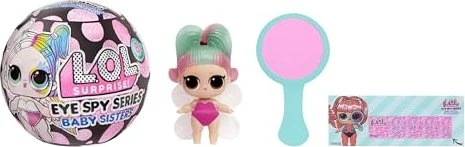
L. O. L. Surprise! Dekoder mit SchwesterchenPuppe - aus Kunststoff, bekannt aus L.O.L. Surprise, Teenager und Erwachsene, badet, Höhe der Puppe: 4,5 cm, veschiedene Haarfarben, Kleidung im Lieferumfang enthalten, geeignet für Kinder ab 4 Jahren Die außergewöhnliche Puppe von L.O.L. Surprise! zieht mit ihrer Persönlichkeit sofort alle kleinen und großen Rebellen und Rebellinnen in ihren Bann. Auf den ersten Blick beeindruckt sie nicht nur dur11,90 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
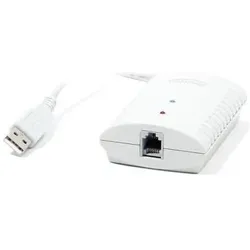
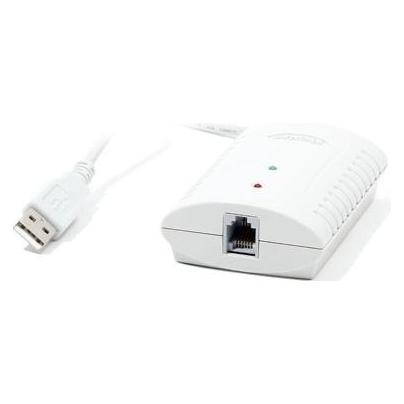
Artdev, Kasse Zubehör, Kassenladenöffner - USB-Dekoder - RJ12 (Epsonanschluss)Der Kassenladenöffner von ARTDEV ist eine innovative Lösung, um Kassenladen effizient zu öffnen, ohne auf einen Bondrucker angewiesen zu sein. Dieser USB-Dekoder ermöglicht die Ansteuerung über den USB-Port eines Computers und ist mit den ESC-Sequenzen der Hersteller Epson, Citizen und Star kompatibel. Die Stromversorgung erfolgt direkt über den USB-Anschluss, wodurch kein zusätzliches Netzteil erforderlich ist. Zwei integrierte LEDs zeigen den aktuellen Betriebszustand an, was die Nutzung noch einfacher macht. Im Lieferumfang ist eine Treiber-CD mit einem Software-Tool enthalten, das die Installation und Nutzung des Geräts unterstützt. Mit kompakten Abmessungen von 56 mm x 25 mm x 85 mm passt der Kassenladenöffner problemlos in jede Umgebung und ist somit eine praktische Ergänzung für jedes Kassensystem. - Öffnung der Kassenlade ohne Bondrucker - Kompatibel mit Epson, Citizen und Star - Stromversorgung über USB-Anschluss - Inklusive Treiber-CD mit Software-Tool.89,94 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wieben, Hans-Jürgen: Buchhaltung und Bilanzierung in Krankenhaus und PflegeBuchhaltung und Bilanzierung in Krankenhaus und Pflege , Finanzbuchführung inklusive HGB und IFRS , Bremsenkomplettsätze > Bremsen & Bremsenteile , Auflage: 6., neu bearbeitete Auflage, Erscheinungsjahr: 20220527, Produktform: Kartoniert, Titel der Reihe: ESVbasics##, Autoren: Wieben, Hans-Jürgen~Koch, Joachim, Auflage: 22006, Auflage/Ausgabe: 6., neu bearbeitete Auflage, Seitenzahl/Blattzahl: 448, Keyword: Buchhaltung für Krankenhäuser; Bilanzierung für Krankenhäuser; IFRS für Krankenhäuser; Gesundheitswesen; HGB für Krankenhäuser; Krankenhaus, Pflege, Fachschema: Bilanzbuchhaltung~Buchhaltung / Bilanzbuchhaltung~Buchhaltung~Datenverarbeitung / Anwendungen / Medizin~Buchhaltung / Finanzbuchhaltung~Finanzbuchhaltung~Gesundheitsökonomie~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management~Industrien und Branchen, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Rechnungswesen, Thema: Verstehen, Text Sprache: ger, Originalsprache: ger, Seitenanzahl: XVI, Seitenanzahl: 448, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich, Verlag GmbH & Co. KG, Länge: 206, Breite: 141, Höhe: 29, Gewicht: 580, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2653184, Vorgänger EAN: 9783503156207 9783503100835 9783503078714 9783503066315 9783503050154, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Auswirkungen hat die Forderungsübertragung auf die Bilanzierung in der Buchhaltung und wie beeinflusst sie die Liquidität eines Unternehmens?
Die Forderungsübertragung hat Auswirkungen auf die Bilanzierung, da die Forderungen aus der Bilanz des Unternehmens entfernt werden und somit die Vermögenswerte des Unternehmens reduziert werden. Gleichzeitig wird die Verbindlichkeit für die Forderungsübertragung in der Bilanz ausgewiesen. Dies kann die Liquidität des Unternehmens beeinflussen, da es zu einer sofortigen Kapitalbeschaffung führen kann, aber auch zu zusätzlichen finanziellen Verpflichtungen in Form von Zinsen oder Gebühren. Letztendlich hängt die Auswirkung auf die Liquidität von den Bedingungen der Forderungsübertragung ab und wie gut das Unternehmen in der Lage ist, mit den veränderten finanziellen Verpflichtungen umzugehen. **
-
Wie können Unternehmen ihre Kalkulation optimieren, um ihre Gewinnmarge zu erhöhen?
Unternehmen können ihre Kalkulation optimieren, indem sie ihre Kosten genau analysieren und reduzieren, beispielsweise durch effizientere Prozesse oder Verhandlungen mit Lieferanten. Außerdem können sie ihre Preise anpassen, um eine angemessene Gewinnmarge zu erzielen. Eine regelmäßige Überprüfung und Anpassung der Kalkulation ist wichtig, um wettbewerbsfähig zu bleiben und die Gewinnmarge zu maximieren. **
-
Sind Unternehmer zur Bilanzierung und zur doppelten Buchhaltung verpflichtet?
Ja, Unternehmer sind in der Regel zur Bilanzierung und zur doppelten Buchhaltung verpflichtet. Die genauen Anforderungen können jedoch je nach Land und Unternehmensgröße variieren. Die Bilanzierung und doppelte Buchhaltung dienen dazu, die finanzielle Situation und Entwicklung des Unternehmens transparent darzustellen und ermöglichen eine genaue Erfassung von Einnahmen und Ausgaben. **
-
Was sind die wichtigsten Instrumente und Methoden im Controlling und wie tragen sie zur effektiven Unternehmenssteuerung bei?
Die wichtigsten Instrumente im Controlling sind Budgetierung, Kennzahlenanalyse und Soll-Ist-Vergleiche. Diese Methoden helfen dabei, die Unternehmensziele zu überwachen, Abweichungen zu identifizieren und rechtzeitig Gegenmaßnahmen einzuleiten, um die Unternehmenssteuerung zu optimieren. Durch die regelmäßige Anwendung dieser Instrumente kann das Controlling zur effektiven Steuerung des Unternehmens beitragen. **
Ähnliche Suchbegriffe für Dekoder
-
74HCT 139 - Dekoder / Demultiplexer, 2 auf 4, 4,5 ... 5,5 V, DIP-16Duale 2-Linien- bis 4-Linien-Decoder/Demultiplexer Beschreibung: Die 'HCT139-Bausteine sind für hochleistungsfähige Speicher-Dekodierungs- oder Daten-Routing-Anwendungen konzipiert, die sehr kurze Laufzeitverzögerungen erfordern. In hochleistungsfähigen Speichersystemen können diese Decoder die Auswirkungen der Systemdecodierung minimieren. Beim Einsatz mit Hochgeschwindigkeitsspeichern, die eine schnelle Freigabeschaltung verwenden, sind die Verzögerungszeit dieser Decoder und die Freigabezeit des Speichers in der Regel kürzer als die typische Zugriffszeit des Speichers. Das bedeutet, dass die von den Decodern eingeführte effektive Systemverzögerung vernachlässigbar gering ist. Die 'HCT139-Bausteine bestehen aus zwei einzelnen 2- bis 4-Zeilen-Decodern in einem einzigen Gehäuse. Der Eingang active-low enable (G) kann als Datenleitung in Demultiplexing-Anwendungen verwendet werden. Diese Decoder/Demultiplexer verfügen über vollständig gepufferte Eingänge, von denen jeder nur eine normalisierte Last für seine Treiberschaltung darstellt. Merkmale: • Betriebsspannungsbereich von 4,5 V bis 5,5 V • Ausgänge können bis zu 10 LSTTL-Lasten ansteuern • Niedriger Stromverbrauch, 80-μA Max ICC • Typischer tpd = 10 ns • ±4-mA Ausgangsantrieb bei 5 V • Niedriger Eingangsstrom von 1 μA Max • Die Eingänge sind TTL-Spannungs-kompatibel • Speziell für Hochgeschwindigkeits-Speicherdecoder und Datenübertragung entwickelt Systeme • Integrieren Sie zwei Eingabemöglichkeiten, um die Kaskadierung und/oder den Datenempfang zu vereinfachen0,63 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
SMD HC 238 - 3 zu 8 Dekoder/Demultiplexer, 2 ... 6 V, SO-16Hochgeschwindigkeits-CMOS-Logik 3-zu-8-Zeilendecoder-Demultiplexer mit und ohne Invertierung Beschreibung: Bei den 'HC138, 'HC238, 'HCT138 und 'HCT238 handelt es sich um Hochgeschwindigkeits-Silizium-Gate-CMOS-Decoder, die sich gut für die Dekodierung von Speicheradressen oder für Daten-Routing-Anwendungen eignen. Beide Schaltkreise zeichnen sich durch einen niedrigen Stromverbrauch aus, der normalerweise mit CMOS-Schaltkreisen in Verbindung gebracht wird, weisen jedoch Geschwindigkeiten auf, die mit der stromsparenden Schottky-TTL-Logik vergleichbar sind. Beide Schaltungen haben drei binäre Auswahleingänge (A0, A1 und A2). Wenn der Baustein aktiviert ist, bestimmen diese Eingänge, welcher der acht normalerweise hohen Ausgänge der Serie HC/HCT138 auf low geht oder welcher der normalerweise niedrigen Ausgänge der Serie HC/HCT238 auf high geht. Zur Erleichterung der Kaskadierung von Decodern sind zwei aktive Low- und eine aktive High-Freigabe (E1\, E2\ und E3) vorgesehen. Die 8 Ausgänge des Decoders können 10 Schottky-TTL-Äquivalenzlasten mit niedriger Leistung treiben. Merkmale: • Wählen Sie einen von acht Datenausgängen Aktiv niedrig für 138, Aktiv hoch für 238 • I/O-Port oder Speicher-Selektor • Drei Eingänge ermöglichen Eingaben zur Vereinfachung der Kaskadierung • Typische Ausbreitungsverzögerung von 13ns bei VCC = 5V, CL = 15pF, TA = 25°C • Fanout (über Temperaturbereich) - Standard-Ausgaben . . . . . 10 LSTTL-Lasten - Bus-Treiber-Ausgänge . . . . . 15 LSTTL-Lasten • Breiter Betriebstemperaturbereich . . . . -55°C bis 125°C • Ausgewogene Ausbreitungsverzögerung und Übergangszeiten • Signifikante Leistungsreduzierung im Vergleich zu LSTTL-Logik-ICs • HC-Typen - 2V bis 6V Betrieb - Hohe Lärmimmunität: NIL = 30%, NIH = 30% von VCC bei VCC = 5V • HCT-Typen - 4,5V bis 5,5V Betrieb - Direkte LSTTL-Eingangslogik-Kompatibilität, VIL = 0,8V (Max), VIH = 2V (Min) - CMOS-Eingangskompatibilität, Il 1μA bei VOL, VOH0,22 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Zukunftsfähige Kostenrechnung in der Unternehmenssteuerung, Fachbücher von Jürgen WeberDie Unternehmenssteuerung entwickelt sich weiter und die Gestaltung der Kostenrechnung wird mehr und mehr zur Managementaufgabe. Dieses Buch zeigt die unterschiedliche Ausgestaltung der Kostenrechnung im Unternehmenskontext und bietet so eine neue Perspektive auf ein bewährtes Controlling-Instrument. Durch konkrete Fallstudien, Interviews zu speziellen Aspekten und die Einbeziehung des WHU Controller Panel bindet der Autor die Praxis stark mit ein. Er gibt Ihnen wertvolle Anregungen und zeigt im Kapitel "Lessons learned", wie Sie die eigene Kostenrechnung managen können. Inhalt: Was bestimmt den Inhalt und den Aufbau einer Kostenrechnung? Die Kostenrechnung im deutschsprachigen Raum im Überblick. Die (deutsche) Kostenrechnung als „eierlegende Wollmilchsau“. Ist die Kostenrechnung auch für Dienstleistungsproduktion geeignet? Kann die deutsche Kostenrechnung auch den aktuellen Anforderungen der Individualisierung und der Dynamisierung des Geschäfts gerecht werden? Schafft die Digitalisierung die Möglichkeit, die angesprochenen Veränderungsprobleme der Kostenrechnung zu lösen? Passieren die notwendigen Veränderungen der Kostenrechnung quasi von allein? Lessons learned: Wie soll ein Manager "seine" Kostenrechnung managen?.69,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die grundlegenden Prinzipien und Methoden der Bilanzierung in der Buchhaltung?
Die grundlegenden Prinzipien der Bilanzierung sind das Realisationsprinzip, das Imparitätsprinzip und das Vollständigkeitsprinzip. Die wichtigsten Methoden sind die doppelte Buchführung, die periodengerechte Abgrenzung und die Bewertung nach dem Niederstwertprinzip. Ziel ist es, ein möglichst getreues Bild der finanziellen Lage und des Erfolgs eines Unternehmens zu vermitteln. **
-
Gibt es eine Erklärung für jeden dieser Fälle in der Buchhaltung und Kostenrechnung?
Ja, in der Buchhaltung und Kostenrechnung gibt es für jeden Fall eine Erklärung. Die Buchhaltung erfasst und dokumentiert alle finanziellen Transaktionen eines Unternehmens, während die Kostenrechnung die Kosten und Ausgaben eines Unternehmens analysiert und aufschlüsselt. Durch diese beiden Instrumente können alle finanziellen Vorgänge und Kosten in einem Unternehmen erklärt und nachvollzogen werden. **
-
Hat jemand Themenvorschläge für die mündliche Abschlussprüfung zum Industriekaufmann in Buchhaltung und Controlling?
Ein möglicher Themenvorschlag für die mündliche Abschlussprüfung zum Industriekaufmann in Buchhaltung könnte die Analyse und Interpretation von Jahresabschlüssen sein. Hierbei könnte man beispielsweise die Kennzahlenanalyse oder die Bilanz- und Gewinn- und Verlustrechnung genauer betrachten. Im Bereich Controlling könnte ein Thema die Budgetierung und Kostenrechnung sein, bei dem man beispielsweise die Erstellung eines Budgets oder die Berechnung von Kostenarten und Kostenstellen behandelt. **
-
Was sind Rückstellungen und wie werden sie in der Buchhaltung und Bilanzierung verwendet?
Rückstellungen sind Verbindlichkeiten, deren genauer Betrag oder Zeitpunkt der Fälligkeit noch ungewiss ist. Sie dienen dazu, zukünftige Verpflichtungen oder Risiken in der Bilanz angemessen zu berücksichtigen. In der Buchhaltung werden Rückstellungen gebildet, um die Gewinn- und Verlustrechnung sowie die Bilanz korrekt darzustellen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.