Domain wirtschaftsrechnen.de kaufen?
Wir ziehen mit dem Projekt
wirtschaftsrechnen.de um.
Sind Sie am Kauf der Domain
wirtschaftsrechnen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain wirtschaftsrechnen.de kaufen?
Welche Auswirkungen hat die Forderungsübertragung auf die Bilanzierung in der Buchhaltung und wie beeinflusst sie die Liquidität eines Unternehmens?
Die Forderungsübertragung hat Auswirkungen auf die Bilanzierung, da die Forderungen aus der Bilanz des Unternehmens entfernt werden und somit die Vermögenswerte des Unternehmens reduziert werden. Gleichzeitig wird die Verbindlichkeit für die Forderungsübertragung in der Bilanz ausgewiesen. Dies kann die Liquidität des Unternehmens beeinflussen, da es zu einer sofortigen Kapitalbeschaffung führen kann, aber auch zu zusätzlichen finanziellen Verpflichtungen in Form von Zinsen oder Gebühren. Letztendlich hängt die Auswirkung auf die Liquidität von den Bedingungen der Forderungsübertragung ab und wie gut das Unternehmen in der Lage ist, mit den veränderten finanziellen Verpflichtungen umzugehen. **
Wie können Unternehmen ihre Kalkulation optimieren, um ihre Gewinnmarge zu erhöhen?
Unternehmen können ihre Kalkulation optimieren, indem sie ihre Kosten genau analysieren und reduzieren, beispielsweise durch effizientere Prozesse oder Verhandlungen mit Lieferanten. Außerdem können sie ihre Preise anpassen, um eine angemessene Gewinnmarge zu erzielen. Eine regelmäßige Überprüfung und Anpassung der Kalkulation ist wichtig, um wettbewerbsfähig zu bleiben und die Gewinnmarge zu maximieren. **
Ähnliche Suchbegriffe für Drehhebel
Top-Angebote
Produkte zum Begriff Drehhebel:
-
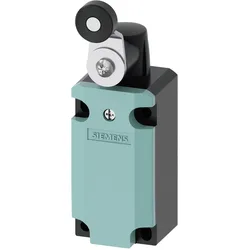
Siemens, Systemstromversorgung, Begrenzungsschalter 40 mm mit DrehhebelPositionsschalter mit Kunststoffgehäuse, 40 mm Schwenkhebel, nach EN 50041. Geräteanschluss 1 x (M20 x 1,5), 1S/1Ö Sprungkontakte, Schwenkantrieb rechts/links einstellbar. Metallhebel 27 mm lang und Kunststoffrolle 19 mm. Mechanische Positionsschalter SIRIUS 3SE5 zur Positions- und Lageerfassung von Maschinenteilen sowie zur Stellungsüberwachung von Schutzeinrichtungen. Der modulare Aufbau der Positionsschalter 3SE5 ermöglicht eine Vielzahl von Varianten bei einer kleinen Anzahl von Lagertypen. Die grosse Varianz der Stecker und Rollen erfüllt nahezu alle Anforderungen im Industriealltag. LEDs zeigen den aktuellen Status des Geräts an. Dank Schnellanschlusstechnik können die Anschlusszeiten erheblich reduziert werden. Schaltpunkte und Befestigung nach EN 50047 und EN 50041. Die Geräte sind weltweit zugelassen (IEC, UL). Mit der entsprechenden Schalterkonfiguration können höchste Sicherheitsanforderungen nach PL e bzw. SIL 3 erfüllt werden. Die integrierte ASIsafe-Elektronik benötigt eine geringe Stromaufnahme. Es stehen verschiedene Gehäusegrössen mit unterschiedlichen Schaltgliedern in Kunststoff oder Metall oder Kompaktbauform zur Verfügung. Einige Varianten sind optional mit LED-Statusanzeige und M12-Stecker erhältlich. Die Reihe 3SF1 mit direkter Anbindung an das Bussystem AS-Interface rundet das Portfolio ab. Als Zubehör sind je nach Ausführung Antriebsköpfe und Stecker sowie weiteres Montage- und Anschlusszubehör erhältlich. Safety is a SIRIUS business.51,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Sind Unternehmer zur Bilanzierung und zur doppelten Buchhaltung verpflichtet?
Ja, Unternehmer sind in der Regel zur Bilanzierung und zur doppelten Buchhaltung verpflichtet. Die genauen Anforderungen können jedoch je nach Land und Unternehmensgröße variieren. Die Bilanzierung und doppelte Buchhaltung dienen dazu, die finanzielle Situation und Entwicklung des Unternehmens transparent darzustellen und ermöglichen eine genaue Erfassung von Einnahmen und Ausgaben. **
-
Was sind die wichtigsten Instrumente und Methoden im Controlling und wie tragen sie zur effektiven Unternehmenssteuerung bei?
Die wichtigsten Instrumente im Controlling sind Budgetierung, Kennzahlenanalyse und Soll-Ist-Vergleiche. Diese Methoden helfen dabei, die Unternehmensziele zu überwachen, Abweichungen zu identifizieren und rechtzeitig Gegenmaßnahmen einzuleiten, um die Unternehmenssteuerung zu optimieren. Durch die regelmäßige Anwendung dieser Instrumente kann das Controlling zur effektiven Steuerung des Unternehmens beitragen. **
-
Was sind die grundlegenden Prinzipien und Methoden der Bilanzierung in der Buchhaltung?
Die grundlegenden Prinzipien der Bilanzierung sind das Realisationsprinzip, das Imparitätsprinzip und das Vollständigkeitsprinzip. Die wichtigsten Methoden sind die doppelte Buchführung, die periodengerechte Abgrenzung und die Bewertung nach dem Niederstwertprinzip. Ziel ist es, ein möglichst getreues Bild der finanziellen Lage und des Erfolgs eines Unternehmens zu vermitteln. **
-
Gibt es eine Erklärung für jeden dieser Fälle in der Buchhaltung und Kostenrechnung?
Ja, in der Buchhaltung und Kostenrechnung gibt es für jeden Fall eine Erklärung. Die Buchhaltung erfasst und dokumentiert alle finanziellen Transaktionen eines Unternehmens, während die Kostenrechnung die Kosten und Ausgaben eines Unternehmens analysiert und aufschlüsselt. Durch diese beiden Instrumente können alle finanziellen Vorgänge und Kosten in einem Unternehmen erklärt und nachvollzogen werden. **
Hat jemand Themenvorschläge für die mündliche Abschlussprüfung zum Industriekaufmann in Buchhaltung und Controlling?
Ein möglicher Themenvorschlag für die mündliche Abschlussprüfung zum Industriekaufmann in Buchhaltung könnte die Analyse und Interpretation von Jahresabschlüssen sein. Hierbei könnte man beispielsweise die Kennzahlenanalyse oder die Bilanz- und Gewinn- und Verlustrechnung genauer betrachten. Im Bereich Controlling könnte ein Thema die Budgetierung und Kostenrechnung sein, bei dem man beispielsweise die Erstellung eines Budgets oder die Berechnung von Kostenarten und Kostenstellen behandelt. **
Was sind Rückstellungen und wie werden sie in der Buchhaltung und Bilanzierung verwendet?
Rückstellungen sind Verbindlichkeiten, deren genauer Betrag oder Zeitpunkt der Fälligkeit noch ungewiss ist. Sie dienen dazu, zukünftige Verpflichtungen oder Risiken in der Bilanz angemessen zu berücksichtigen. In der Buchhaltung werden Rückstellungen gebildet, um die Gewinn- und Verlustrechnung sowie die Bilanz korrekt darzustellen. **
Top-Angebote
Produkte zum Begriff Drehhebel:
-
Zukunftsfähige Kostenrechnung in der Unternehmenssteuerung, Fachbücher von Jürgen WeberDie Unternehmenssteuerung entwickelt sich weiter und die Gestaltung der Kostenrechnung wird mehr und mehr zur Managementaufgabe. Dieses Buch zeigt die unterschiedliche Ausgestaltung der Kostenrechnung im Unternehmenskontext und bietet so eine neue Perspektive auf ein bewährtes Controlling-Instrument. Durch konkrete Fallstudien, Interviews zu speziellen Aspekten und die Einbeziehung des WHU Controller Panel bindet der Autor die Praxis stark mit ein. Er gibt Ihnen wertvolle Anregungen und zeigt im Kapitel "Lessons learned", wie Sie die eigene Kostenrechnung managen können. Inhalt: Was bestimmt den Inhalt und den Aufbau einer Kostenrechnung? Die Kostenrechnung im deutschsprachigen Raum im Überblick. Die (deutsche) Kostenrechnung als „eierlegende Wollmilchsau“. Ist die Kostenrechnung auch für Dienstleistungsproduktion geeignet? Kann die deutsche Kostenrechnung auch den aktuellen Anforderungen der Individualisierung und der Dynamisierung des Geschäfts gerecht werden? Schafft die Digitalisierung die Möglichkeit, die angesprochenen Veränderungsprobleme der Kostenrechnung zu lösen? Passieren die notwendigen Veränderungen der Kostenrechnung quasi von allein? Lessons learned: Wie soll ein Manager "seine" Kostenrechnung managen?.69,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
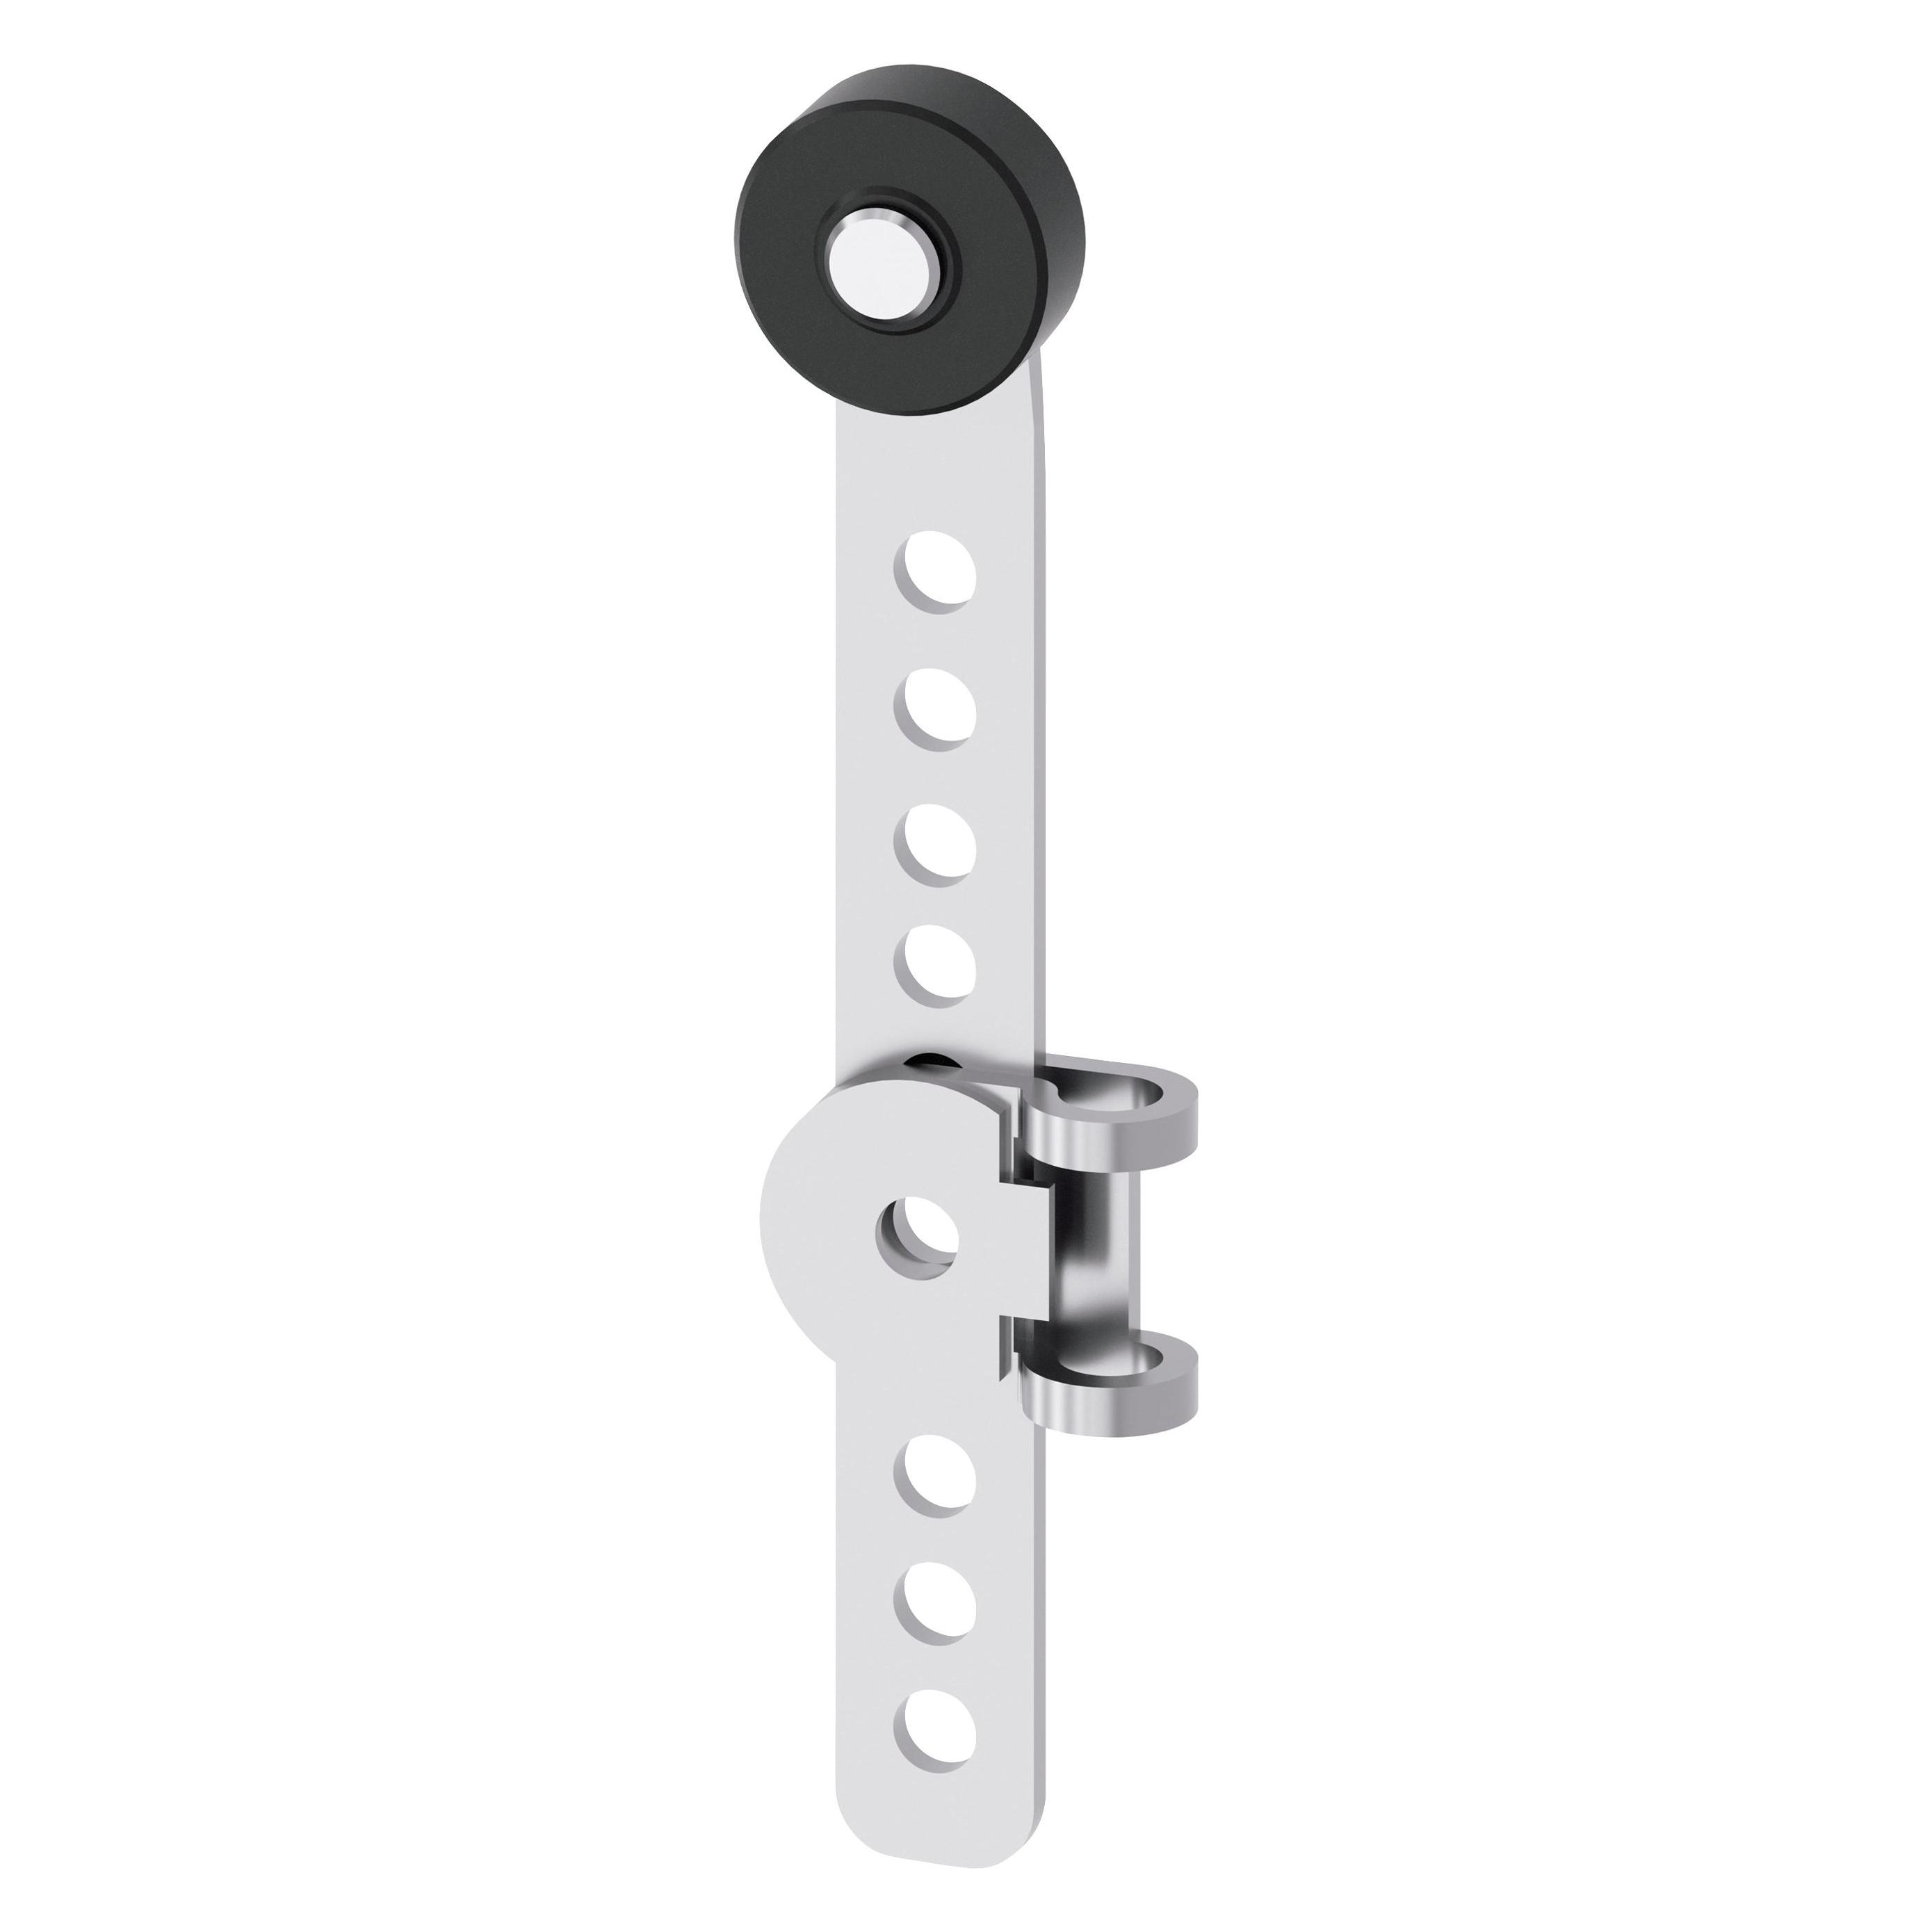
Siemens, Systemstromversorgung, Begrenzungsschalter 40 mm mit DrehhebelPositionsschalter mit Kunststoffgehäuse, 40 mm Schwenkhebel, nach EN 50041. Geräteanschluss 1 x (M20 x 1,5), 1S/1Ö Sprungkontakte, Schwenkantrieb rechts/links einstellbar. Metallhebel 27 mm lang und Kunststoffrolle 19 mm. Mechanische Positionsschalter SIRIUS 3SE5 zur Positions- und Lageerfassung von Maschinenteilen sowie zur Stellungsüberwachung von Schutzeinrichtungen. Der modulare Aufbau der Positionsschalter 3SE5 ermöglicht eine Vielzahl von Varianten bei einer kleinen Anzahl von Lagertypen. Die grosse Varianz der Stecker und Rollen erfüllt nahezu alle Anforderungen im Industriealltag. LEDs zeigen den aktuellen Status des Geräts an. Dank Schnellanschlusstechnik können die Anschlusszeiten erheblich reduziert werden. Schaltpunkte und Befestigung nach EN 50047 und EN 50041. Die Geräte sind weltweit zugelassen (IEC, UL). Mit der entsprechenden Schalterkonfiguration können höchste Sicherheitsanforderungen nach PL e bzw. SIL 3 erfüllt werden. Die integrierte ASIsafe-Elektronik benötigt eine geringe Stromaufnahme. Es stehen verschiedene Gehäusegrössen mit unterschiedlichen Schaltgliedern in Kunststoff oder Metall oder Kompaktbauform zur Verfügung. Einige Varianten sind optional mit LED-Statusanzeige und M12-Stecker erhältlich. Die Reihe 3SF1 mit direkter Anbindung an das Bussystem AS-Interface rundet das Portfolio ab. Als Zubehör sind je nach Ausführung Antriebsköpfe und Stecker sowie weiteres Montage- und Anschlusszubehör erhältlich. Safety is a SIRIUS business.51,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Auswirkungen hat die Forderungsübertragung auf die Bilanzierung in der Buchhaltung und wie beeinflusst sie die Liquidität eines Unternehmens?
Die Forderungsübertragung hat Auswirkungen auf die Bilanzierung, da die Forderungen aus der Bilanz des Unternehmens entfernt werden und somit die Vermögenswerte des Unternehmens reduziert werden. Gleichzeitig wird die Verbindlichkeit für die Forderungsübertragung in der Bilanz ausgewiesen. Dies kann die Liquidität des Unternehmens beeinflussen, da es zu einer sofortigen Kapitalbeschaffung führen kann, aber auch zu zusätzlichen finanziellen Verpflichtungen in Form von Zinsen oder Gebühren. Letztendlich hängt die Auswirkung auf die Liquidität von den Bedingungen der Forderungsübertragung ab und wie gut das Unternehmen in der Lage ist, mit den veränderten finanziellen Verpflichtungen umzugehen. **
-
Wie können Unternehmen ihre Kalkulation optimieren, um ihre Gewinnmarge zu erhöhen?
Unternehmen können ihre Kalkulation optimieren, indem sie ihre Kosten genau analysieren und reduzieren, beispielsweise durch effizientere Prozesse oder Verhandlungen mit Lieferanten. Außerdem können sie ihre Preise anpassen, um eine angemessene Gewinnmarge zu erzielen. Eine regelmäßige Überprüfung und Anpassung der Kalkulation ist wichtig, um wettbewerbsfähig zu bleiben und die Gewinnmarge zu maximieren. **
-
Sind Unternehmer zur Bilanzierung und zur doppelten Buchhaltung verpflichtet?
Ja, Unternehmer sind in der Regel zur Bilanzierung und zur doppelten Buchhaltung verpflichtet. Die genauen Anforderungen können jedoch je nach Land und Unternehmensgröße variieren. Die Bilanzierung und doppelte Buchhaltung dienen dazu, die finanzielle Situation und Entwicklung des Unternehmens transparent darzustellen und ermöglichen eine genaue Erfassung von Einnahmen und Ausgaben. **
-
Was sind die wichtigsten Instrumente und Methoden im Controlling und wie tragen sie zur effektiven Unternehmenssteuerung bei?
Die wichtigsten Instrumente im Controlling sind Budgetierung, Kennzahlenanalyse und Soll-Ist-Vergleiche. Diese Methoden helfen dabei, die Unternehmensziele zu überwachen, Abweichungen zu identifizieren und rechtzeitig Gegenmaßnahmen einzuleiten, um die Unternehmenssteuerung zu optimieren. Durch die regelmäßige Anwendung dieser Instrumente kann das Controlling zur effektiven Steuerung des Unternehmens beitragen. **
Ähnliche Suchbegriffe für Drehhebel
-
Stahl Drehhebel einstellbar 8074/2-1-DS-40Breite des Sensors=40 mmDurchmesser des Sensors=0 mmHöhe des Sensors=60,5 mmLänge des Sensors=172 mmBemessungsbetriebsstrom Ie bei AC-15, 24 V=4 ABemessungsbetriebsstrom Ie bei AC-15, 125 V=4 ABemessungsbetriebsstrom Ie bei AC-15, 230 V=4 ABemessungsbetriebsstrom Ie bei DC-13, 24 V=4 ABemessungsbetriebsstrom Ie bei DC-13, 125 V=4 ABemessungsbetriebsstrom Ie bei DC-13, 230 V=4 ASchaltfunktion=SchleichschaltgliedSchaltfunktion verrastend=neinAusgang elektronisch=neinZwangsöffnung=neinAnzahl der Kontakte als Öffner=1Anzahl der Kontakte als Schließer=1Ausführung der Schnittstelle=ohneAusführung der Schnittstelle für sicherheitsgerichtete Kommunikation=ohneGehäusebauform=sonstigeWerkstoff des Gehäuses=MetallBeschichtung Gehäuse=sonstigeAusführung des Betätigungselements=Schwenkhebel verstellbarAusrichtung des Betätigungselements=sonstigeAusführung des elektrischen Anschlusses=Kabeleinführung ...570,60 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Was sind die grundlegenden Prinzipien und Methoden der Bilanzierung in der Buchhaltung?
Die grundlegenden Prinzipien der Bilanzierung sind das Realisationsprinzip, das Imparitätsprinzip und das Vollständigkeitsprinzip. Die wichtigsten Methoden sind die doppelte Buchführung, die periodengerechte Abgrenzung und die Bewertung nach dem Niederstwertprinzip. Ziel ist es, ein möglichst getreues Bild der finanziellen Lage und des Erfolgs eines Unternehmens zu vermitteln. **
-
Gibt es eine Erklärung für jeden dieser Fälle in der Buchhaltung und Kostenrechnung?
Ja, in der Buchhaltung und Kostenrechnung gibt es für jeden Fall eine Erklärung. Die Buchhaltung erfasst und dokumentiert alle finanziellen Transaktionen eines Unternehmens, während die Kostenrechnung die Kosten und Ausgaben eines Unternehmens analysiert und aufschlüsselt. Durch diese beiden Instrumente können alle finanziellen Vorgänge und Kosten in einem Unternehmen erklärt und nachvollzogen werden. **
-
Hat jemand Themenvorschläge für die mündliche Abschlussprüfung zum Industriekaufmann in Buchhaltung und Controlling?
Ein möglicher Themenvorschlag für die mündliche Abschlussprüfung zum Industriekaufmann in Buchhaltung könnte die Analyse und Interpretation von Jahresabschlüssen sein. Hierbei könnte man beispielsweise die Kennzahlenanalyse oder die Bilanz- und Gewinn- und Verlustrechnung genauer betrachten. Im Bereich Controlling könnte ein Thema die Budgetierung und Kostenrechnung sein, bei dem man beispielsweise die Erstellung eines Budgets oder die Berechnung von Kostenarten und Kostenstellen behandelt. **
-
Was sind Rückstellungen und wie werden sie in der Buchhaltung und Bilanzierung verwendet?
Rückstellungen sind Verbindlichkeiten, deren genauer Betrag oder Zeitpunkt der Fälligkeit noch ungewiss ist. Sie dienen dazu, zukünftige Verpflichtungen oder Risiken in der Bilanz angemessen zu berücksichtigen. In der Buchhaltung werden Rückstellungen gebildet, um die Gewinn- und Verlustrechnung sowie die Bilanz korrekt darzustellen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.