Domain wirtschaftsrechnen.de kaufen?
Wir ziehen mit dem Projekt
wirtschaftsrechnen.de um.
Sind Sie am Kauf der Domain
wirtschaftsrechnen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain wirtschaftsrechnen.de kaufen?
Welche Auswirkungen hat die Forderungsübertragung auf die Bilanzierung in der Buchhaltung und wie beeinflusst sie die Liquidität eines Unternehmens?
Die Forderungsübertragung hat Auswirkungen auf die Bilanzierung, da die Forderungen aus der Bilanz des Unternehmens entfernt werden und somit die Vermögenswerte des Unternehmens reduziert werden. Gleichzeitig wird die Verbindlichkeit für die Forderungsübertragung in der Bilanz ausgewiesen. Dies kann die Liquidität des Unternehmens beeinflussen, da es zu einer sofortigen Kapitalbeschaffung führen kann, aber auch zu zusätzlichen finanziellen Verpflichtungen in Form von Zinsen oder Gebühren. Letztendlich hängt die Auswirkung auf die Liquidität von den Bedingungen der Forderungsübertragung ab und wie gut das Unternehmen in der Lage ist, mit den veränderten finanziellen Verpflichtungen umzugehen. **
Wie können Unternehmen ihre Kalkulation optimieren, um ihre Gewinnmarge zu erhöhen?
Unternehmen können ihre Kalkulation optimieren, indem sie ihre Kosten genau analysieren und reduzieren, beispielsweise durch effizientere Prozesse oder Verhandlungen mit Lieferanten. Außerdem können sie ihre Preise anpassen, um eine angemessene Gewinnmarge zu erzielen. Eine regelmäßige Überprüfung und Anpassung der Kalkulation ist wichtig, um wettbewerbsfähig zu bleiben und die Gewinnmarge zu maximieren. **

Ähnliche Suchbegriffe für Bettermaker-VSPE
Top-Angebote
Produkte zum Begriff Bettermaker-VSPE:
-
Bettermaker Mastering CompressorBettermaker Mastering Compressor; Signalweg komplett analog;alle Parameter werden digital über die Frontplatte und/oder die DAW über das Plugin gesteuert; 5" Touchscreen mit Hintergrundbeleuchtung; analoger VCA-Kompressor mit PEAK- oder RMS-Detection; Stereo-, Dual-Mono- und Mid/Side-Betriebsarten mit Solo- und Sidechain-Vorschaufunktion; Dry/Wet Mix Steuerung; HPF, LPF und voll konfigurierbarer parametrischer Sidechain-Filter; Abmessungen (HxBxT): 19" x 2 HE x 220 mm; Gewicht: 3,9 Kg2499,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bettermaker Stereo Passive EQBettermaker Stereo Passive EQ; Stereo-Equalizer; analoger 2-Kanal-Equalizer mit digitaler Steuerung; alle Parameter werden digital von der DAW gesteuert (mit eigenem Plugin); Maximaler Eingangspegel: +24 dBu; Maximaler Ausgangspegel: +27 dBu; Maximale LF-Anhebung: 15 dB (eingestellt auf 100 Hz); Maximale LF-Absenkung: 16 dB (eingestellt auf 100 Hz); Maximale HF-Anhebung: 18 dB (alle Frequenzen); Low Boost/Cut-Frequenzen: 20, 30, 60, 100 Hz; High Boost-Frequenzen: 3, 4, 5, 6, 8, 10, 12, 16, 20, 28 kHz; High Cut-Frequenzen: 5, 10, 20 kHz; Abmessungen: 2 HE, 140mm Tiefe; Gewicht: ca. 2,7 kg1549,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bettermaker Mastering Limiter V2Bettermaker Mastering Limiter V2; Stereo-Limiter; hybrider 2-Kanal-Limiter mit digital gesteuertem VCA, Pluginsteuerung sowie Presetspeicher mit 399 Plätzen; komplett analoger Signalweg; schneller Limiter mit 0,1 - 250 ms Attack und 2 ms - 2 s Release sowie automatische Releasesteuerung; Color-Sektion mit MS-Matrix und 2 Color-Modulen die gleichzeigt verwendet werden können; Soft- und Hardclip-Funktion; komfortable Bedienung über Touchscreen; Endlosdrehregler für Ein- und Ausgangspegel; zwei menüabhängige Endlosdrehregler mit Drucktastenfunktion; umfangreiche Metering-Optionen mit Loudness-Meter, RTA, M-Meter, Phasemeter, PPM etc.; Stereo- oder MS-Betrieb; globaler Bypass und Bypass pro Kanal; über Plugin und USB-Verbindung steuer- und automatisierbar; unterstützte Formate: VST2 / VST3 / AU / AAXnative; Spezifikationen: max. Eingangspegel: +24 dBu; max. Ausgangspegel: +27 dBu (THD3399,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
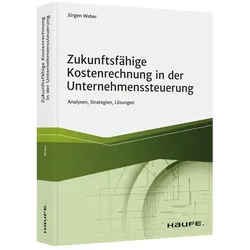
Zukunftsfähige Kostenrechnung in der Unternehmenssteuerung, Fachbücher von Jürgen WeberDie Unternehmenssteuerung entwickelt sich weiter und die Gestaltung der Kostenrechnung wird mehr und mehr zur Managementaufgabe. Dieses Buch zeigt die unterschiedliche Ausgestaltung der Kostenrechnung im Unternehmenskontext und bietet so eine neue Perspektive auf ein bewährtes Controlling-Instrument. Durch konkrete Fallstudien, Interviews zu speziellen Aspekten und die Einbeziehung des WHU Controller Panel bindet der Autor die Praxis stark mit ein. Er gibt Ihnen wertvolle Anregungen und zeigt im Kapitel "Lessons learned", wie Sie die eigene Kostenrechnung managen können. Inhalt: Was bestimmt den Inhalt und den Aufbau einer Kostenrechnung? Die Kostenrechnung im deutschsprachigen Raum im Überblick. Die (deutsche) Kostenrechnung als „eierlegende Wollmilchsau“. Ist die Kostenrechnung auch für Dienstleistungsproduktion geeignet? Kann die deutsche Kostenrechnung auch den aktuellen Anforderungen der Individualisierung und der Dynamisierung des Geschäfts gerecht werden? Schafft die Digitalisierung die Möglichkeit, die angesprochenen Veränderungsprobleme der Kostenrechnung zu lösen? Passieren die notwendigen Veränderungen der Kostenrechnung quasi von allein? Lessons learned: Wie soll ein Manager "seine" Kostenrechnung managen?.69,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Unternehmer zur Bilanzierung und zur doppelten Buchhaltung verpflichtet?
Ja, Unternehmer sind in der Regel zur Bilanzierung und zur doppelten Buchhaltung verpflichtet. Die genauen Anforderungen können jedoch je nach Land und Unternehmensgröße variieren. Die Bilanzierung und doppelte Buchhaltung dienen dazu, die finanzielle Situation und Entwicklung des Unternehmens transparent darzustellen und ermöglichen eine genaue Erfassung von Einnahmen und Ausgaben. **
-
Was sind die wichtigsten Instrumente und Methoden im Controlling und wie tragen sie zur effektiven Unternehmenssteuerung bei?
Die wichtigsten Instrumente im Controlling sind Budgetierung, Kennzahlenanalyse und Soll-Ist-Vergleiche. Diese Methoden helfen dabei, die Unternehmensziele zu überwachen, Abweichungen zu identifizieren und rechtzeitig Gegenmaßnahmen einzuleiten, um die Unternehmenssteuerung zu optimieren. Durch die regelmäßige Anwendung dieser Instrumente kann das Controlling zur effektiven Steuerung des Unternehmens beitragen. **
-
Was sind die grundlegenden Prinzipien und Methoden der Bilanzierung in der Buchhaltung?
Die grundlegenden Prinzipien der Bilanzierung sind das Realisationsprinzip, das Imparitätsprinzip und das Vollständigkeitsprinzip. Die wichtigsten Methoden sind die doppelte Buchführung, die periodengerechte Abgrenzung und die Bewertung nach dem Niederstwertprinzip. Ziel ist es, ein möglichst getreues Bild der finanziellen Lage und des Erfolgs eines Unternehmens zu vermitteln. **
-
Gibt es eine Erklärung für jeden dieser Fälle in der Buchhaltung und Kostenrechnung?
Ja, in der Buchhaltung und Kostenrechnung gibt es für jeden Fall eine Erklärung. Die Buchhaltung erfasst und dokumentiert alle finanziellen Transaktionen eines Unternehmens, während die Kostenrechnung die Kosten und Ausgaben eines Unternehmens analysiert und aufschlüsselt. Durch diese beiden Instrumente können alle finanziellen Vorgänge und Kosten in einem Unternehmen erklärt und nachvollzogen werden. **

Hat jemand Themenvorschläge für die mündliche Abschlussprüfung zum Industriekaufmann in Buchhaltung und Controlling?
Ein möglicher Themenvorschlag für die mündliche Abschlussprüfung zum Industriekaufmann in Buchhaltung könnte die Analyse und Interpretation von Jahresabschlüssen sein. Hierbei könnte man beispielsweise die Kennzahlenanalyse oder die Bilanz- und Gewinn- und Verlustrechnung genauer betrachten. Im Bereich Controlling könnte ein Thema die Budgetierung und Kostenrechnung sein, bei dem man beispielsweise die Erstellung eines Budgets oder die Berechnung von Kostenarten und Kostenstellen behandelt. **
Was sind Rückstellungen und wie werden sie in der Buchhaltung und Bilanzierung verwendet?
Rückstellungen sind Verbindlichkeiten, deren genauer Betrag oder Zeitpunkt der Fälligkeit noch ungewiss ist. Sie dienen dazu, zukünftige Verpflichtungen oder Risiken in der Bilanz angemessen zu berücksichtigen. In der Buchhaltung werden Rückstellungen gebildet, um die Gewinn- und Verlustrechnung sowie die Bilanz korrekt darzustellen. **
Top-Angebote
Produkte zum Begriff Bettermaker-VSPE:
-
Bettermaker VSPEBettermaker VSPE; Vacuum Stereo Passive Equalizer; analoger passiver Equalizer mit Röhren- und Übertragerschaltung; HEAT-Schaltung für mehr Sättigung durch Röhren und Übertrager; nahtlosen DAW-Integration via Plugin für Recall und Automationen; Stereo- und Dual-Mono-Modi sowei digitale Hochpass- und Tiefpassfilter via Plugin verfügbar; Maximaler Eingangspegel: +24 dBu; Maximaler Ausgangspegel: +22 dBu; Max. LF-Boost: 15 dB (bei 100 Hz); Max. LF-Absenkung: 16 dB (bei 100 Hz); Max. HF-Boost: 18 dB; Tiefe Boost-/Cut-Frequenzen: 20, 30, 60, 100 Hz; Hohe Boost-Frequenzen: 3, 4, 5, 6, 8, 10, 12, 16, 20, 28 kHz; High Cut: 5, 10, 20 kHz; Abmessungen (B x H x T): 482 x 88 x 140 mm; Gewicht: 2,7 kg2379,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
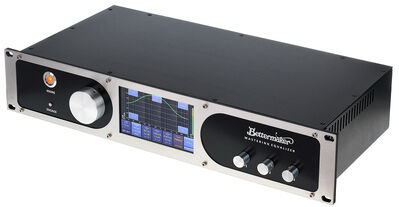
Bettermaker Mastering EqualizerBettermaker Mastering Equalizer; Stereo-Equalizer; analoger 2-Kanal-Equalizer mit digitaler Steuerung und Presetspeicher mit 399 Plätzen; Stereo-, Dual-Mono- und Mid/Side-Betrieb mit Solo-Funktion; Stereo 12 oder 24dB/Okt. Hochpassfilter mit einstellbarer Grenzfrequenz (10 Hz - 250 Hz)und Resonanz; vier parametrische Stereo-Filter mit jeweils ±15dB Gain und variabelem Q-Faktor (0,2 -7); EQ1: 22Hz – 470Hz (bell/shelf); EQ2: 90Hz – 2kHz (bell); EQ3: 480Hz – 10kHz (bell); EQ4: 1kHz – 23kHz (bell/shelf); zusätzlicher passiver Stereo-Equalizer mit erweiterter Hi-Boost-Sektion (20 und 28 kHz) und separaten Frequenzen für Low-Boost- und Low-Cut-Einstellungen; Gain Lock und Auto-Q Funktionen; über Plugin und USB-Verbindung steuer- und automatisierbar; unterstützte Formate: AU/VST/VST3/AAX; Spezifikationen: max. Eingangspegel: +23 dBu; max. Ausgangspegel: +23 dBu; Frequenzgang: 5Hz - 30kHz (+/- 0.1dB); Dynamikbereich: > 129 dB @ +18 dBu, 20 kHz BW; THD+N: 0.023% @ +4 dBu, 0.1% @ +18 dBu, 20-20 kHz; Crosstalk: min -90 dB @ 1KHz, max -55 dB @ 30Hz, +18 dBu, 20 kHz BW; 2x XLR Eingang symmetrisch; 2x XLR Ausgang symmetrisch; Abmessungen (HxBxT): 19" x 2 HE x 250 mm; Gewicht: 5,5 kg2739,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
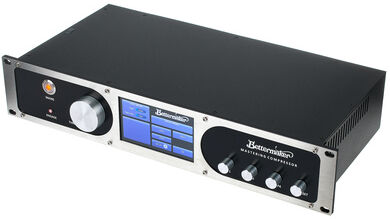
Bettermaker Mastering CompressorBettermaker Mastering Compressor; Signalweg komplett analog;alle Parameter werden digital über die Frontplatte und/oder die DAW über das Plugin gesteuert; 5" Touchscreen mit Hintergrundbeleuchtung; analoger VCA-Kompressor mit PEAK- oder RMS-Detection; Stereo-, Dual-Mono- und Mid/Side-Betriebsarten mit Solo- und Sidechain-Vorschaufunktion; Dry/Wet Mix Steuerung; HPF, LPF und voll konfigurierbarer parametrischer Sidechain-Filter; Abmessungen (HxBxT): 19" x 2 HE x 220 mm; Gewicht: 3,9 Kg2499,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
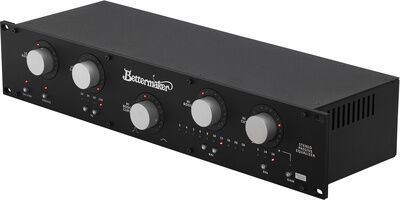
Bettermaker Stereo Passive EQBettermaker Stereo Passive EQ; Stereo-Equalizer; analoger 2-Kanal-Equalizer mit digitaler Steuerung; alle Parameter werden digital von der DAW gesteuert (mit eigenem Plugin); Maximaler Eingangspegel: +24 dBu; Maximaler Ausgangspegel: +27 dBu; Maximale LF-Anhebung: 15 dB (eingestellt auf 100 Hz); Maximale LF-Absenkung: 16 dB (eingestellt auf 100 Hz); Maximale HF-Anhebung: 18 dB (alle Frequenzen); Low Boost/Cut-Frequenzen: 20, 30, 60, 100 Hz; High Boost-Frequenzen: 3, 4, 5, 6, 8, 10, 12, 16, 20, 28 kHz; High Cut-Frequenzen: 5, 10, 20 kHz; Abmessungen: 2 HE, 140mm Tiefe; Gewicht: ca. 2,7 kg1549,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Auswirkungen hat die Forderungsübertragung auf die Bilanzierung in der Buchhaltung und wie beeinflusst sie die Liquidität eines Unternehmens?
Die Forderungsübertragung hat Auswirkungen auf die Bilanzierung, da die Forderungen aus der Bilanz des Unternehmens entfernt werden und somit die Vermögenswerte des Unternehmens reduziert werden. Gleichzeitig wird die Verbindlichkeit für die Forderungsübertragung in der Bilanz ausgewiesen. Dies kann die Liquidität des Unternehmens beeinflussen, da es zu einer sofortigen Kapitalbeschaffung führen kann, aber auch zu zusätzlichen finanziellen Verpflichtungen in Form von Zinsen oder Gebühren. Letztendlich hängt die Auswirkung auf die Liquidität von den Bedingungen der Forderungsübertragung ab und wie gut das Unternehmen in der Lage ist, mit den veränderten finanziellen Verpflichtungen umzugehen. **
-
Wie können Unternehmen ihre Kalkulation optimieren, um ihre Gewinnmarge zu erhöhen?
Unternehmen können ihre Kalkulation optimieren, indem sie ihre Kosten genau analysieren und reduzieren, beispielsweise durch effizientere Prozesse oder Verhandlungen mit Lieferanten. Außerdem können sie ihre Preise anpassen, um eine angemessene Gewinnmarge zu erzielen. Eine regelmäßige Überprüfung und Anpassung der Kalkulation ist wichtig, um wettbewerbsfähig zu bleiben und die Gewinnmarge zu maximieren. **
-
Sind Unternehmer zur Bilanzierung und zur doppelten Buchhaltung verpflichtet?
Ja, Unternehmer sind in der Regel zur Bilanzierung und zur doppelten Buchhaltung verpflichtet. Die genauen Anforderungen können jedoch je nach Land und Unternehmensgröße variieren. Die Bilanzierung und doppelte Buchhaltung dienen dazu, die finanzielle Situation und Entwicklung des Unternehmens transparent darzustellen und ermöglichen eine genaue Erfassung von Einnahmen und Ausgaben. **
-
Was sind die wichtigsten Instrumente und Methoden im Controlling und wie tragen sie zur effektiven Unternehmenssteuerung bei?
Die wichtigsten Instrumente im Controlling sind Budgetierung, Kennzahlenanalyse und Soll-Ist-Vergleiche. Diese Methoden helfen dabei, die Unternehmensziele zu überwachen, Abweichungen zu identifizieren und rechtzeitig Gegenmaßnahmen einzuleiten, um die Unternehmenssteuerung zu optimieren. Durch die regelmäßige Anwendung dieser Instrumente kann das Controlling zur effektiven Steuerung des Unternehmens beitragen. **
Ähnliche Suchbegriffe für Bettermaker-VSPE
-
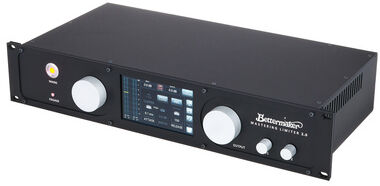
Bettermaker Mastering Limiter V2Bettermaker Mastering Limiter V2; Stereo-Limiter; hybrider 2-Kanal-Limiter mit digital gesteuertem VCA, Pluginsteuerung sowie Presetspeicher mit 399 Plätzen; komplett analoger Signalweg; schneller Limiter mit 0,1 - 250 ms Attack und 2 ms - 2 s Release sowie automatische Releasesteuerung; Color-Sektion mit MS-Matrix und 2 Color-Modulen die gleichzeigt verwendet werden können; Soft- und Hardclip-Funktion; komfortable Bedienung über Touchscreen; Endlosdrehregler für Ein- und Ausgangspegel; zwei menüabhängige Endlosdrehregler mit Drucktastenfunktion; umfangreiche Metering-Optionen mit Loudness-Meter, RTA, M-Meter, Phasemeter, PPM etc.; Stereo- oder MS-Betrieb; globaler Bypass und Bypass pro Kanal; über Plugin und USB-Verbindung steuer- und automatisierbar; unterstützte Formate: VST2 / VST3 / AU / AAXnative; Spezifikationen: max. Eingangspegel: +24 dBu; max. Ausgangspegel: +27 dBu (THD3399,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zukunftsfähige Kostenrechnung in der Unternehmenssteuerung, Fachbücher von Jürgen WeberDie Unternehmenssteuerung entwickelt sich weiter und die Gestaltung der Kostenrechnung wird mehr und mehr zur Managementaufgabe. Dieses Buch zeigt die unterschiedliche Ausgestaltung der Kostenrechnung im Unternehmenskontext und bietet so eine neue Perspektive auf ein bewährtes Controlling-Instrument. Durch konkrete Fallstudien, Interviews zu speziellen Aspekten und die Einbeziehung des WHU Controller Panel bindet der Autor die Praxis stark mit ein. Er gibt Ihnen wertvolle Anregungen und zeigt im Kapitel "Lessons learned", wie Sie die eigene Kostenrechnung managen können. Inhalt: Was bestimmt den Inhalt und den Aufbau einer Kostenrechnung? Die Kostenrechnung im deutschsprachigen Raum im Überblick. Die (deutsche) Kostenrechnung als „eierlegende Wollmilchsau“. Ist die Kostenrechnung auch für Dienstleistungsproduktion geeignet? Kann die deutsche Kostenrechnung auch den aktuellen Anforderungen der Individualisierung und der Dynamisierung des Geschäfts gerecht werden? Schafft die Digitalisierung die Möglichkeit, die angesprochenen Veränderungsprobleme der Kostenrechnung zu lösen? Passieren die notwendigen Veränderungen der Kostenrechnung quasi von allein? Lessons learned: Wie soll ein Manager "seine" Kostenrechnung managen?.69,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Grundlagen der Buchhaltung und Bilanzierung, Schulbücher von Josef LechnerDas Lehrbuch "Grundlagen der Buchhaltung und Bilanzierung" bietet eine umfassende Einführung in die wesentlichen Aspekte des Rechnungswesens. Es vermittelt die Technik der doppelten Buchhaltung und beleuchtet die spezifischen Anforderungen der italienischen Aufzeichnungspraxis sowie die damit verbundenen Dokumentationspflichten. Durch anschauliche Lehrbeispiele und Lösungsangaben wird die Verbuchung gängiger Geschäftsfälle verständlich erklärt. Zudem enthält das Buch Übungen, die es den Lernenden ermöglichen, das Gelernte eigenständig zu vertiefen. Online stehen zusätzliche Materialien und Übungen zur Verfügung, die nach Schwierigkeitsgrad gestaffelt sind. Lehrende haben die Möglichkeit, über ein Passwort auf die Lösungen zuzugreifen. Dieses Buch richtet sich sowohl an Studierende der Wirtschaftsfachoberschulen in Südtirol als auch an alle, die sich die Grundlagen der Buchhaltung und Bilanzierung im Selbststudium aneignen möchten.25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die grundlegenden Prinzipien und Methoden der Bilanzierung in der Buchhaltung?
Die grundlegenden Prinzipien der Bilanzierung sind das Realisationsprinzip, das Imparitätsprinzip und das Vollständigkeitsprinzip. Die wichtigsten Methoden sind die doppelte Buchführung, die periodengerechte Abgrenzung und die Bewertung nach dem Niederstwertprinzip. Ziel ist es, ein möglichst getreues Bild der finanziellen Lage und des Erfolgs eines Unternehmens zu vermitteln. **
-
Gibt es eine Erklärung für jeden dieser Fälle in der Buchhaltung und Kostenrechnung?
Ja, in der Buchhaltung und Kostenrechnung gibt es für jeden Fall eine Erklärung. Die Buchhaltung erfasst und dokumentiert alle finanziellen Transaktionen eines Unternehmens, während die Kostenrechnung die Kosten und Ausgaben eines Unternehmens analysiert und aufschlüsselt. Durch diese beiden Instrumente können alle finanziellen Vorgänge und Kosten in einem Unternehmen erklärt und nachvollzogen werden. **
-
Hat jemand Themenvorschläge für die mündliche Abschlussprüfung zum Industriekaufmann in Buchhaltung und Controlling?
Ein möglicher Themenvorschlag für die mündliche Abschlussprüfung zum Industriekaufmann in Buchhaltung könnte die Analyse und Interpretation von Jahresabschlüssen sein. Hierbei könnte man beispielsweise die Kennzahlenanalyse oder die Bilanz- und Gewinn- und Verlustrechnung genauer betrachten. Im Bereich Controlling könnte ein Thema die Budgetierung und Kostenrechnung sein, bei dem man beispielsweise die Erstellung eines Budgets oder die Berechnung von Kostenarten und Kostenstellen behandelt. **
-
Was sind Rückstellungen und wie werden sie in der Buchhaltung und Bilanzierung verwendet?
Rückstellungen sind Verbindlichkeiten, deren genauer Betrag oder Zeitpunkt der Fälligkeit noch ungewiss ist. Sie dienen dazu, zukünftige Verpflichtungen oder Risiken in der Bilanz angemessen zu berücksichtigen. In der Buchhaltung werden Rückstellungen gebildet, um die Gewinn- und Verlustrechnung sowie die Bilanz korrekt darzustellen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.