Domain wirtschaftsrechnen.de kaufen?
Wir ziehen mit dem Projekt
wirtschaftsrechnen.de um.
Sind Sie am Kauf der Domain
wirtschaftsrechnen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain wirtschaftsrechnen.de kaufen?
Welche Auswirkungen hat die Forderungsübertragung auf die Bilanzierung in der Buchhaltung und wie beeinflusst sie die Liquidität eines Unternehmens?
Die Forderungsübertragung hat Auswirkungen auf die Bilanzierung, da die Forderungen aus der Bilanz des Unternehmens entfernt werden und somit die Vermögenswerte des Unternehmens reduziert werden. Gleichzeitig wird die Verbindlichkeit für die Forderungsübertragung in der Bilanz ausgewiesen. Dies kann die Liquidität des Unternehmens beeinflussen, da es zu einer sofortigen Kapitalbeschaffung führen kann, aber auch zu zusätzlichen finanziellen Verpflichtungen in Form von Zinsen oder Gebühren. Letztendlich hängt die Auswirkung auf die Liquidität von den Bedingungen der Forderungsübertragung ab und wie gut das Unternehmen in der Lage ist, mit den veränderten finanziellen Verpflichtungen umzugehen. **
Wie können Unternehmen ihre Kalkulation optimieren, um ihre Gewinnmarge zu erhöhen?
Unternehmen können ihre Kalkulation optimieren, indem sie ihre Kosten genau analysieren und reduzieren, beispielsweise durch effizientere Prozesse oder Verhandlungen mit Lieferanten. Außerdem können sie ihre Preise anpassen, um eine angemessene Gewinnmarge zu erzielen. Eine regelmäßige Überprüfung und Anpassung der Kalkulation ist wichtig, um wettbewerbsfähig zu bleiben und die Gewinnmarge zu maximieren. **

Ähnliche Suchbegriffe für MAVOPROBE-MONIT---Messsonde
Top-Angebote
Produkte zum Begriff MAVOPROBE-MONIT---Messsonde:
-
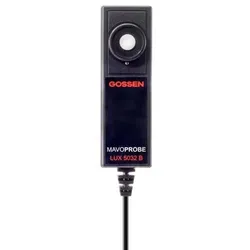
MAVOPROBE L5032B - Messsonde MAVOPROBE LUX 5032 B, für Beleuchtungsstärke, Klasse BHochpräzise Messsonde für Beleuchtungsstärke, DIN 5032-7 Klasse B Die MAVOPROBE LUX 5032 B ist nach Klasse B gemäß DIN 5032-7, DIN EN 13032-1 Anhang B und ISO/CIE 19476 klassifiziert. Sie misst mit welcher Intensität eine Fläche beleuchtet wird in Lux (lx) oder foot-candle (fc). Die MAVOPROBE LUX 5032 B wird wegen ihrer hohen Genauigkeit nach Klasse B vorwiegend für Zertifizierungs- und Inspektionsanwendungen eingesetzt. Ein zusätzlicher Messbereich mit großer Auflösung von 0,001 lx ermöglicht die Messung geringster Beleuchtungsstärken. Damit können selbst Notbeleuchtungen hervorragend vermessen werden. Features Einfache Funktionserweiterung mit optionalem Leuchtdichtevorsatz Universeller Einsatz als Messgerät oder ein- und mehrkanaliges Messsystem Einfache Systemintegration, serielle Datenübertragung, offengelegtes Protokoll Autarke Kalibrierung, geringer Verpackungsaufwand und kostengünstiger Versand Nachhaltiges Gerätekonzept, Firmwareupdate über USB Schnittstelle Optional verlängerbare Anschlussleitung und optionaler Adapter für USB 2.0 Stecker A Messgerät und Kalibrierung aus einer Hand! Beleuchtungsstärke Messbereich: 0,001 lx ... 199.990 lx Genauigkeit: +/- 2,5 % +/- 1 Digit Leuchtdichte mit optionalem Leuchtdichtevorsatz M516G Messbereich: 0,01 cd/m2 ... 1.999.900 cd/m2 Genauigkeit: +/- 3,5 % +/- 1 Digit (gepaart) bzw. +/- 5 % +/- 1 Digit (nicht zugeordnet) Sonstiges Messrate: 2 Messungen / Sekunde Anschlußkabel: 1,5 m, steckbar Versorgung: über MAVOMASTER oder USB-Schnittstelle Schnittstelle: USB 2.0 mit optionalem USB Adapterkabel V074A Lieferumfang 1 x MAVOPROBE LUX 5032 B 1 x Bedienungsanleitung D/GB 1 x Endtestnachweis911,50 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wieben, Hans-Jürgen: Buchhaltung und Bilanzierung in Krankenhaus und PflegeBuchhaltung und Bilanzierung in Krankenhaus und Pflege , Finanzbuchführung inklusive HGB und IFRS , Bremsenkomplettsätze > Bremsen & Bremsenteile , Auflage: 6., neu bearbeitete Auflage, Erscheinungsjahr: 20220527, Produktform: Kartoniert, Titel der Reihe: ESVbasics##, Autoren: Wieben, Hans-Jürgen~Koch, Joachim, Auflage: 22006, Auflage/Ausgabe: 6., neu bearbeitete Auflage, Seitenzahl/Blattzahl: 448, Keyword: Buchhaltung für Krankenhäuser; Bilanzierung für Krankenhäuser; IFRS für Krankenhäuser; Gesundheitswesen; HGB für Krankenhäuser; Krankenhaus, Pflege, Fachschema: Bilanzbuchhaltung~Buchhaltung / Bilanzbuchhaltung~Buchhaltung~Datenverarbeitung / Anwendungen / Medizin~Buchhaltung / Finanzbuchhaltung~Finanzbuchhaltung~Gesundheitsökonomie~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management~Industrien und Branchen, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Rechnungswesen, Thema: Verstehen, Text Sprache: ger, Originalsprache: ger, Seitenanzahl: XVI, Seitenanzahl: 448, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich, Verlag GmbH & Co. KG, Länge: 206, Breite: 141, Höhe: 29, Gewicht: 580, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2653184, Vorgänger EAN: 9783503156207 9783503100835 9783503078714 9783503066315 9783503050154, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
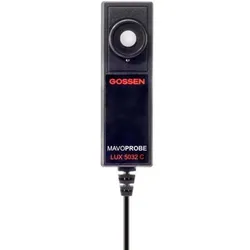
MAVOPROBE L5032C - Messsonde MAVOPROBE LUX 5032 C, für Beleuchtungsstärke, Klasse CPräzise Messsonde für Beleuchtungsstärke, DIN 5032-7 Klasse C Die MAVOPROBE LUX 5032 C ist nach Klasse C gemäß DIN 5032-7, DIN EN 13032-1 Anhang B und ISO/CIE 19476 klassifiziert. Sie misst mit welcher Intensität eine Fläche beleuchtet wird in Lux (lx) oder foot-candle (fc). Die MAVOPROBE LUX 5032 C wird wegen ihrer Genauigkeit nach Klasse C vorwiegend für allgemeine Anwendungen als Betriebsmessgerät eingesetzt. Der kleinste Messbereich beginnt mit einer Auflösung von 0,1 lx. Features Einfache Funktionserweiterung mit optionalem Leuchtdichtevorsatz Universeller Einsatz als Messgerät oder ein- und mehrkanaliges Messsystem Einfache Systemintegration, serielle Datenübertragung, offengelegtes Protokoll Autarke Kalibrierung, geringer Verpackungsaufwand und kostengünstiger Versand Nachhaltiges Gerätekonzept, Firmwareupdate über USB Schnittstelle Optional verlängerbare Anschlussleitung und optionaler Adapter für USB 2.0 Stecker A Messgerät und Kalibrierung aus einer Hand! Beleuchtungsstärke Messbereich: 0,1 lx ... 199.990 lx Genauigkeit: +/- 3 % +/- 1 Digit Leuchtdichte mit optionalem Leuchtdichtevorsatz M516G Messbereich: 0,01 cd/m2 ... 1.999.900 cd/m2 Genauigkeit: +/- 3,5 % +/- 1 Digit (gepaart) bzw. +/- 5 % +/- 1 Digit (nicht zugeordnet) Sonstiges Messrate: 2 Messungen / Sekunde Anschlußkabel: 1,5 m, steckbar Versorgung: über MAVOMASTER oder USB-Schnittstelle Schnittstelle: USB 2.0 mit optionalem USB Adapterkabel V074A Lieferumfang 1 x MAVOPROBE LUX 5032 C 1 x Bedienungsanleitung D/GB 1 x Endtestnachweis623,60 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter


-
Sind Unternehmer zur Bilanzierung und zur doppelten Buchhaltung verpflichtet?
Ja, Unternehmer sind in der Regel zur Bilanzierung und zur doppelten Buchhaltung verpflichtet. Die genauen Anforderungen können jedoch je nach Land und Unternehmensgröße variieren. Die Bilanzierung und doppelte Buchhaltung dienen dazu, die finanzielle Situation und Entwicklung des Unternehmens transparent darzustellen und ermöglichen eine genaue Erfassung von Einnahmen und Ausgaben. **
-
Was sind die wichtigsten Instrumente und Methoden im Controlling und wie tragen sie zur effektiven Unternehmenssteuerung bei?
Die wichtigsten Instrumente im Controlling sind Budgetierung, Kennzahlenanalyse und Soll-Ist-Vergleiche. Diese Methoden helfen dabei, die Unternehmensziele zu überwachen, Abweichungen zu identifizieren und rechtzeitig Gegenmaßnahmen einzuleiten, um die Unternehmenssteuerung zu optimieren. Durch die regelmäßige Anwendung dieser Instrumente kann das Controlling zur effektiven Steuerung des Unternehmens beitragen. **
-
Was sind die grundlegenden Prinzipien und Methoden der Bilanzierung in der Buchhaltung?
Die grundlegenden Prinzipien der Bilanzierung sind das Realisationsprinzip, das Imparitätsprinzip und das Vollständigkeitsprinzip. Die wichtigsten Methoden sind die doppelte Buchführung, die periodengerechte Abgrenzung und die Bewertung nach dem Niederstwertprinzip. Ziel ist es, ein möglichst getreues Bild der finanziellen Lage und des Erfolgs eines Unternehmens zu vermitteln. **
-
Gibt es eine Erklärung für jeden dieser Fälle in der Buchhaltung und Kostenrechnung?
Ja, in der Buchhaltung und Kostenrechnung gibt es für jeden Fall eine Erklärung. Die Buchhaltung erfasst und dokumentiert alle finanziellen Transaktionen eines Unternehmens, während die Kostenrechnung die Kosten und Ausgaben eines Unternehmens analysiert und aufschlüsselt. Durch diese beiden Instrumente können alle finanziellen Vorgänge und Kosten in einem Unternehmen erklärt und nachvollzogen werden. **
Hat jemand Themenvorschläge für die mündliche Abschlussprüfung zum Industriekaufmann in Buchhaltung und Controlling?
Ein möglicher Themenvorschlag für die mündliche Abschlussprüfung zum Industriekaufmann in Buchhaltung könnte die Analyse und Interpretation von Jahresabschlüssen sein. Hierbei könnte man beispielsweise die Kennzahlenanalyse oder die Bilanz- und Gewinn- und Verlustrechnung genauer betrachten. Im Bereich Controlling könnte ein Thema die Budgetierung und Kostenrechnung sein, bei dem man beispielsweise die Erstellung eines Budgets oder die Berechnung von Kostenarten und Kostenstellen behandelt. **
Was sind Rückstellungen und wie werden sie in der Buchhaltung und Bilanzierung verwendet?
Rückstellungen sind Verbindlichkeiten, deren genauer Betrag oder Zeitpunkt der Fälligkeit noch ungewiss ist. Sie dienen dazu, zukünftige Verpflichtungen oder Risiken in der Bilanz angemessen zu berücksichtigen. In der Buchhaltung werden Rückstellungen gebildet, um die Gewinn- und Verlustrechnung sowie die Bilanz korrekt darzustellen. **
Top-Angebote
Produkte zum Begriff MAVOPROBE-MONIT---Messsonde:
-
MAVOPROBE MONIT - Messsonde MAVOPROBE MONITOR, für LeuchtdichteHochpräzise Messsonde für Leuchtdichte, Aufsatzmessung, DIN 5032-7 Klasse B Die MAVOPROBE MONITOR für die Aufsatzmessung ist nach Klasse B gemäß DIN 5032-7, DIN EN 13032-1 Anhang B und ISO/CIE 19476 klassifiziert. Sie misst die Helligkeitswirkung einer leuchtenden Fläche in Candela pro Quadratmeter (cd/m2) oder foot-lambert (fL). Die MAVOPROBE MONITOR kann die Leuchtdichte von aktiv leuchtenden oder durchstrahlten Flächen wie z.B. Monitoren jeglicher Bauart, Fernsehbildschirmen, Leuchtpulten, Leuchtwannen, Leuchtreklameflächen oder Mattscheiben durch Aufsatzmessung, in cd/m2 oder fL, bestimmen. Die im Lieferumfang enthaltene Adapterscheibe mit samtiger Beschichtung schützt bei der Messung vor seitlich einfallendem Licht und verhindert Kratzer auf den empfindlichen Flächen. Features Universeller Einsatz als Messgerät oder ein- und mehrkanaliges Messsystem Einfache Systemintegration, serielle Datenübertragung, offengelegtes Protokoll Autarke Kalibrierung, geringer Verpackungsaufwand und kostengünstiger Versand Nachhaltiges Gerätekonzept, Firmwareupdate über USB Schnittstelle Optional verlängerbare Anschlussleitung und optionaler Adapter für USB 2.0 Stecker A Messgerät und Kalibrierung aus einer Hand! Leuchtdichte Messbereich: 0,001 cd/m2 ... 19.999 cd/m2 Genauigkeit: +/- 2,5 % +/- 1 Digit Lichteintrittsfläche: Ø 19 mm Sonstiges Messrate: 2 Messungen / Sekunde Anschlußkabel: 1,5 m, steckbar Versorgung: über MAVOMASTER oder USB-Schnittstelle Schnittstelle: USB 2.0 mit optionalem USB Adapterkabel V074A Lieferumfang 1 x MAVOPROBE MONITOR 1 x Adapterscheibe 1 x Bedienungsanleitung D/GB 1 x Endtestnachweis1186,40 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
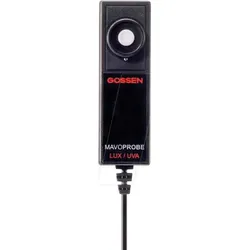
MAVOPROBE LUVA - Messsonde MAVOPROBE LUX / UVA, für Beleuchtungs- / BestrahlungssHochpräzise Kombimesssonde für Beleuchtungs- und Bestrahlungsstärke UV-A 365 nm, DIN 5032-7 Klasse B Die Kombisonde MAVOPROBE LUX / UVA für die zerstörungsfreie Prüfung ist für Beleuchtungsstärke nach Klasse B gemäß DIN 5032-7, DIN EN 13032-1 Anhang B und ISO/CIE 19476 klassifiziert und die Messung der UV-A Bestrahlungsstärke entspricht den Anforderungen der DIN EN ISO 3059 und der ASTM E2297 für Messgeräte der fluoreszierenden Eindring- und Magnetpulverprüfung. Die Leistungsfähigkeit des Systems zur zerstörungsfreien Materialprüfung muss regelmäßig überprüft werden um die Inspektionsqualität und Zuverlässigkeit sicherzustellen. Diese Überprüfung umfasst sowohl die Intensität der UV-A Strahlung als auch die Beleuchtungsstärke. Die Betrachtungsbedingungen für dieses Prüfverfahren sind in der DIN EN ISO 3059 beschrieben, die die Mindestanforderungen an die Beleuchtungsstärke und die UV-A Bestrahlungsstärke und ihre Messung enthält. Dabei ist auch ein Kalibrierintervall nach Herstellerangaben, jedoch mindestens alle 12 Monate vorgeschrieben und die Dokumentation hat per Kalibrierschein zu erfolgen. Features Einfache Funktionserweiterung mit optionalem Leuchtdichtevorsatz Universeller Einsatz als Messgerät oder ein- und mehrkanaliges Messsystem Einfache Systemintegration, serielle Datenübertragung, offengelegtes Protokoll Autarke Kalibrierung, geringer Verpackungsaufwand und kostengünstiger Versand Nachhaltiges Gerätekonzept, Firmwareupdate über USB Schnittstelle Optional verlängerbare Anschlussleitung und optionaler Adapter für USB 2.0 Stecker A Messgerät und Kalibrierung aus einer Hand! Beleuchtungsstärke Messbereich: 0,001 lx ... 199.990 lx Genauigkeit: +/- 2,5 % +/- 1 Digit Leuchtdichte mit optionalem Leuchtdichtevorsatz M516G Messbereich: 0,01 cd/m2 ... 1.999.900 cd/m2 Genauigkeit: +/- 3,5 % +/- 1 Digit (gepaart) bzw. +/- 5 % +/- 1 Digit (nicht zugeordnet) Bestrahlungsstärke UV-A 365 nm Messbereich: 0,01 μW/cm2 ... 199.990 μW/cm2 Genauigkeit: +/- 10 % +/- 1 Digit Sonstiges Messrate: 2 Messungen / Sekunde Anschlußkabel: 1,5 m, steckbar Versorgung: über MAVOMASTER oder USB-Schnittstelle Schnittstelle: USB 2.0 mit optionalem USB Adapterkabel V074A Lieferumfang 1 x MAVOPROBE LUX / UVA 1 x Bedienungsanleitung D/GB 1 x Endtestnachweis1373,30 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
MAVOPROBE L5032B - Messsonde MAVOPROBE LUX 5032 B, für Beleuchtungsstärke, Klasse BHochpräzise Messsonde für Beleuchtungsstärke, DIN 5032-7 Klasse B Die MAVOPROBE LUX 5032 B ist nach Klasse B gemäß DIN 5032-7, DIN EN 13032-1 Anhang B und ISO/CIE 19476 klassifiziert. Sie misst mit welcher Intensität eine Fläche beleuchtet wird in Lux (lx) oder foot-candle (fc). Die MAVOPROBE LUX 5032 B wird wegen ihrer hohen Genauigkeit nach Klasse B vorwiegend für Zertifizierungs- und Inspektionsanwendungen eingesetzt. Ein zusätzlicher Messbereich mit großer Auflösung von 0,001 lx ermöglicht die Messung geringster Beleuchtungsstärken. Damit können selbst Notbeleuchtungen hervorragend vermessen werden. Features Einfache Funktionserweiterung mit optionalem Leuchtdichtevorsatz Universeller Einsatz als Messgerät oder ein- und mehrkanaliges Messsystem Einfache Systemintegration, serielle Datenübertragung, offengelegtes Protokoll Autarke Kalibrierung, geringer Verpackungsaufwand und kostengünstiger Versand Nachhaltiges Gerätekonzept, Firmwareupdate über USB Schnittstelle Optional verlängerbare Anschlussleitung und optionaler Adapter für USB 2.0 Stecker A Messgerät und Kalibrierung aus einer Hand! Beleuchtungsstärke Messbereich: 0,001 lx ... 199.990 lx Genauigkeit: +/- 2,5 % +/- 1 Digit Leuchtdichte mit optionalem Leuchtdichtevorsatz M516G Messbereich: 0,01 cd/m2 ... 1.999.900 cd/m2 Genauigkeit: +/- 3,5 % +/- 1 Digit (gepaart) bzw. +/- 5 % +/- 1 Digit (nicht zugeordnet) Sonstiges Messrate: 2 Messungen / Sekunde Anschlußkabel: 1,5 m, steckbar Versorgung: über MAVOMASTER oder USB-Schnittstelle Schnittstelle: USB 2.0 mit optionalem USB Adapterkabel V074A Lieferumfang 1 x MAVOPROBE LUX 5032 B 1 x Bedienungsanleitung D/GB 1 x Endtestnachweis911,50 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wieben, Hans-Jürgen: Buchhaltung und Bilanzierung in Krankenhaus und PflegeBuchhaltung und Bilanzierung in Krankenhaus und Pflege , Finanzbuchführung inklusive HGB und IFRS , Bremsenkomplettsätze > Bremsen & Bremsenteile , Auflage: 6., neu bearbeitete Auflage, Erscheinungsjahr: 20220527, Produktform: Kartoniert, Titel der Reihe: ESVbasics##, Autoren: Wieben, Hans-Jürgen~Koch, Joachim, Auflage: 22006, Auflage/Ausgabe: 6., neu bearbeitete Auflage, Seitenzahl/Blattzahl: 448, Keyword: Buchhaltung für Krankenhäuser; Bilanzierung für Krankenhäuser; IFRS für Krankenhäuser; Gesundheitswesen; HGB für Krankenhäuser; Krankenhaus, Pflege, Fachschema: Bilanzbuchhaltung~Buchhaltung / Bilanzbuchhaltung~Buchhaltung~Datenverarbeitung / Anwendungen / Medizin~Buchhaltung / Finanzbuchhaltung~Finanzbuchhaltung~Gesundheitsökonomie~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management~Industrien und Branchen, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Rechnungswesen, Thema: Verstehen, Text Sprache: ger, Originalsprache: ger, Seitenanzahl: XVI, Seitenanzahl: 448, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich, Verlag GmbH & Co. KG, Länge: 206, Breite: 141, Höhe: 29, Gewicht: 580, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2653184, Vorgänger EAN: 9783503156207 9783503100835 9783503078714 9783503066315 9783503050154, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Auswirkungen hat die Forderungsübertragung auf die Bilanzierung in der Buchhaltung und wie beeinflusst sie die Liquidität eines Unternehmens?
Die Forderungsübertragung hat Auswirkungen auf die Bilanzierung, da die Forderungen aus der Bilanz des Unternehmens entfernt werden und somit die Vermögenswerte des Unternehmens reduziert werden. Gleichzeitig wird die Verbindlichkeit für die Forderungsübertragung in der Bilanz ausgewiesen. Dies kann die Liquidität des Unternehmens beeinflussen, da es zu einer sofortigen Kapitalbeschaffung führen kann, aber auch zu zusätzlichen finanziellen Verpflichtungen in Form von Zinsen oder Gebühren. Letztendlich hängt die Auswirkung auf die Liquidität von den Bedingungen der Forderungsübertragung ab und wie gut das Unternehmen in der Lage ist, mit den veränderten finanziellen Verpflichtungen umzugehen. **
-
Wie können Unternehmen ihre Kalkulation optimieren, um ihre Gewinnmarge zu erhöhen?
Unternehmen können ihre Kalkulation optimieren, indem sie ihre Kosten genau analysieren und reduzieren, beispielsweise durch effizientere Prozesse oder Verhandlungen mit Lieferanten. Außerdem können sie ihre Preise anpassen, um eine angemessene Gewinnmarge zu erzielen. Eine regelmäßige Überprüfung und Anpassung der Kalkulation ist wichtig, um wettbewerbsfähig zu bleiben und die Gewinnmarge zu maximieren. **
-
Sind Unternehmer zur Bilanzierung und zur doppelten Buchhaltung verpflichtet?
Ja, Unternehmer sind in der Regel zur Bilanzierung und zur doppelten Buchhaltung verpflichtet. Die genauen Anforderungen können jedoch je nach Land und Unternehmensgröße variieren. Die Bilanzierung und doppelte Buchhaltung dienen dazu, die finanzielle Situation und Entwicklung des Unternehmens transparent darzustellen und ermöglichen eine genaue Erfassung von Einnahmen und Ausgaben. **
-
Was sind die wichtigsten Instrumente und Methoden im Controlling und wie tragen sie zur effektiven Unternehmenssteuerung bei?
Die wichtigsten Instrumente im Controlling sind Budgetierung, Kennzahlenanalyse und Soll-Ist-Vergleiche. Diese Methoden helfen dabei, die Unternehmensziele zu überwachen, Abweichungen zu identifizieren und rechtzeitig Gegenmaßnahmen einzuleiten, um die Unternehmenssteuerung zu optimieren. Durch die regelmäßige Anwendung dieser Instrumente kann das Controlling zur effektiven Steuerung des Unternehmens beitragen. **
Ähnliche Suchbegriffe für MAVOPROBE-MONIT---Messsonde
-
MAVOPROBE L5032C - Messsonde MAVOPROBE LUX 5032 C, für Beleuchtungsstärke, Klasse CPräzise Messsonde für Beleuchtungsstärke, DIN 5032-7 Klasse C Die MAVOPROBE LUX 5032 C ist nach Klasse C gemäß DIN 5032-7, DIN EN 13032-1 Anhang B und ISO/CIE 19476 klassifiziert. Sie misst mit welcher Intensität eine Fläche beleuchtet wird in Lux (lx) oder foot-candle (fc). Die MAVOPROBE LUX 5032 C wird wegen ihrer Genauigkeit nach Klasse C vorwiegend für allgemeine Anwendungen als Betriebsmessgerät eingesetzt. Der kleinste Messbereich beginnt mit einer Auflösung von 0,1 lx. Features Einfache Funktionserweiterung mit optionalem Leuchtdichtevorsatz Universeller Einsatz als Messgerät oder ein- und mehrkanaliges Messsystem Einfache Systemintegration, serielle Datenübertragung, offengelegtes Protokoll Autarke Kalibrierung, geringer Verpackungsaufwand und kostengünstiger Versand Nachhaltiges Gerätekonzept, Firmwareupdate über USB Schnittstelle Optional verlängerbare Anschlussleitung und optionaler Adapter für USB 2.0 Stecker A Messgerät und Kalibrierung aus einer Hand! Beleuchtungsstärke Messbereich: 0,1 lx ... 199.990 lx Genauigkeit: +/- 3 % +/- 1 Digit Leuchtdichte mit optionalem Leuchtdichtevorsatz M516G Messbereich: 0,01 cd/m2 ... 1.999.900 cd/m2 Genauigkeit: +/- 3,5 % +/- 1 Digit (gepaart) bzw. +/- 5 % +/- 1 Digit (nicht zugeordnet) Sonstiges Messrate: 2 Messungen / Sekunde Anschlußkabel: 1,5 m, steckbar Versorgung: über MAVOMASTER oder USB-Schnittstelle Schnittstelle: USB 2.0 mit optionalem USB Adapterkabel V074A Lieferumfang 1 x MAVOPROBE LUX 5032 C 1 x Bedienungsanleitung D/GB 1 x Endtestnachweis623,60 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was sind die grundlegenden Prinzipien und Methoden der Bilanzierung in der Buchhaltung?
Die grundlegenden Prinzipien der Bilanzierung sind das Realisationsprinzip, das Imparitätsprinzip und das Vollständigkeitsprinzip. Die wichtigsten Methoden sind die doppelte Buchführung, die periodengerechte Abgrenzung und die Bewertung nach dem Niederstwertprinzip. Ziel ist es, ein möglichst getreues Bild der finanziellen Lage und des Erfolgs eines Unternehmens zu vermitteln. **
-
Gibt es eine Erklärung für jeden dieser Fälle in der Buchhaltung und Kostenrechnung?
Ja, in der Buchhaltung und Kostenrechnung gibt es für jeden Fall eine Erklärung. Die Buchhaltung erfasst und dokumentiert alle finanziellen Transaktionen eines Unternehmens, während die Kostenrechnung die Kosten und Ausgaben eines Unternehmens analysiert und aufschlüsselt. Durch diese beiden Instrumente können alle finanziellen Vorgänge und Kosten in einem Unternehmen erklärt und nachvollzogen werden. **
-
Hat jemand Themenvorschläge für die mündliche Abschlussprüfung zum Industriekaufmann in Buchhaltung und Controlling?
Ein möglicher Themenvorschlag für die mündliche Abschlussprüfung zum Industriekaufmann in Buchhaltung könnte die Analyse und Interpretation von Jahresabschlüssen sein. Hierbei könnte man beispielsweise die Kennzahlenanalyse oder die Bilanz- und Gewinn- und Verlustrechnung genauer betrachten. Im Bereich Controlling könnte ein Thema die Budgetierung und Kostenrechnung sein, bei dem man beispielsweise die Erstellung eines Budgets oder die Berechnung von Kostenarten und Kostenstellen behandelt. **
-
Was sind Rückstellungen und wie werden sie in der Buchhaltung und Bilanzierung verwendet?
Rückstellungen sind Verbindlichkeiten, deren genauer Betrag oder Zeitpunkt der Fälligkeit noch ungewiss ist. Sie dienen dazu, zukünftige Verpflichtungen oder Risiken in der Bilanz angemessen zu berücksichtigen. In der Buchhaltung werden Rückstellungen gebildet, um die Gewinn- und Verlustrechnung sowie die Bilanz korrekt darzustellen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.