Domain wirtschaftsrechnen.de kaufen?
Wir ziehen mit dem Projekt
wirtschaftsrechnen.de um.
Sind Sie am Kauf der Domain
wirtschaftsrechnen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain wirtschaftsrechnen.de kaufen?
Ist der MBO Mondial Inhalator ein Ultraschallvernebler oder etwas anderes?
Der MBO Mondial Inhalator ist kein Ultraschallvernebler, sondern ein Kompressorvernebler. Er verwendet einen Kompressor, um das Medikament in feine Partikel zu zerstäuben, die dann eingeatmet werden können. **
Welche Auswirkungen hat die Forderungsübertragung auf die Bilanzierung in der Buchhaltung und wie beeinflusst sie die Liquidität eines Unternehmens?
Die Forderungsübertragung hat Auswirkungen auf die Bilanzierung, da die Forderungen aus der Bilanz des Unternehmens entfernt werden und somit die Vermögenswerte des Unternehmens reduziert werden. Gleichzeitig wird die Verbindlichkeit für die Forderungsübertragung in der Bilanz ausgewiesen. Dies kann die Liquidität des Unternehmens beeinflussen, da es zu einer sofortigen Kapitalbeschaffung führen kann, aber auch zu zusätzlichen finanziellen Verpflichtungen in Form von Zinsen oder Gebühren. Letztendlich hängt die Auswirkung auf die Liquidität von den Bedingungen der Forderungsübertragung ab und wie gut das Unternehmen in der Lage ist, mit den veränderten finanziellen Verpflichtungen umzugehen. **
Ähnliche Suchbegriffe für MbO---Von-der
Top-Angebote
Produkte zum Begriff MbO---Von-der:
-
Jahresabschlussanalyse, Controlling, Kostenrechnung. Betriebswirtschaftslehre in der Fitnessökonomie, Taschenbuch von Alex Yegudin, GRIN,Jahresabschlussanalyse, Controlling, Kostenrechnung. Betriebswirtschaftslehre In Der Fitnessökonomie, Taschenbuch Von Alex Yegudin, Grin, 978-3-346-86771-1, Seitenanzahl: 169,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fischbach, Sven: Grundlagen der KostenrechnungGrundlagen der Kostenrechnung , Mit Prüfungsaufgaben und Lösungen , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 8. Auflage, Erscheinungsjahr: 20220408, Produktform: Kartoniert, Titel der Reihe: Vahlens Kurzlehrbücher##, Autoren: Fischbach, Sven, Auflage: 22008, Auflage/Ausgabe: 8. Auflage, Abbildungen: mit zahlreichen Abbildungen, Keyword: Kostenmanagement; Kostentheorie; Kalkulation; Erfolgsrechnung; Entscheidungsrechnung; Kostenartenrechnung; Kostenstellenrechnung; Übungsaufgaben, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Kalkulation / Kostenrechnung~Kostenrechnung~Kalkulation / Leistungsrechnung~Leistungsrechnung~Business / Management~Management, Fachkategorie: Betriebswirtschaftslehre, allgemein, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Kosten- und Leistungsrechnung, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XIII, Seitenanzahl: 238, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, GmbH, Verlag, Länge: 222, Breite: 143, Höhe: 25, Gewicht: 379, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 5883024 A4498130, Vorgänger EAN: 9783800654529 9783800646753 9783636030733 9783478396233, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0050, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 111883424,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was sind die grundlegenden Prinzipien für die Bilanzierung von Vermögenswerten und Schulden in der Buchhaltung?
Die grundlegenden Prinzipien für die Bilanzierung von Vermögenswerten und Schulden sind das Realisationsprinzip, das Imparitätsprinzip und das Going-Concern-Prinzip. Das Realisationsprinzip besagt, dass Erträge und Aufwendungen erst dann erfasst werden, wenn sie realisiert sind. Das Imparitätsprinzip verlangt, dass mögliche Verluste sofort berücksichtigt werden, während Gewinne erst verbucht werden, wenn sie realisiert sind. **
-
Was sind die grundlegenden Prinzipien und Methoden der Bilanzierung in der Buchhaltung?
Die grundlegenden Prinzipien der Bilanzierung sind das Realisationsprinzip, das Imparitätsprinzip und das Vollständigkeitsprinzip. Die wichtigsten Methoden sind die doppelte Buchführung, die periodengerechte Abgrenzung und die Bewertung nach dem Niederstwertprinzip. Ziel ist es, ein möglichst getreues Bild der finanziellen Lage und des Erfolgs eines Unternehmens zu vermitteln. **
-
Welche Faktoren sollten bei der Kostenrechnung berücksichtigt werden, um eine genaue Kalkulation von Produktions- und Betriebskosten zu ermöglichen?
Bei der Kostenrechnung sollten alle direkten und indirekten Kosten einbezogen werden, um eine vollständige Kostenerfassung zu gewährleisten. Zudem müssen auch variable und fixe Kosten differenziert und berücksichtigt werden, um eine genaue Kalkulation zu ermöglichen. Des Weiteren sollten auch mögliche Sonderfaktoren wie saisonale Schwankungen oder Inflation in die Kostenrechnung einbezogen werden. **
-
Welche verschiedenen Abschreibungsmethoden werden in der Buchhaltung verwendet und wie beeinflussen sie die Bilanzierung von Vermögenswerten?
Die verschiedenen Abschreibungsmethoden in der Buchhaltung sind lineare Abschreibung, degressive Abschreibung und Leistungsabschreibung. Sie beeinflussen die Bilanzierung von Vermögenswerten, indem sie den Wertverlust eines Vermögenswerts über seine Nutzungsdauer verteilen und somit die Gewinne und Steuern eines Unternehmens beeinflussen können. Die Wahl der Abschreibungsmethode kann auch Auswirkungen auf die Liquidität und die Bewertung des Unternehmens haben. **

Was sind die grundlegenden Prinzipien der Bilanzierung in der Buchhaltung und wie beeinflussen sie die Darstellung von Unternehmensergebnissen?
Die grundlegenden Prinzipien der Bilanzierung sind das Realisationsprinzip, das Imparitätsprinzip und das Vollständigkeitsprinzip. Sie sorgen dafür, dass die Unternehmensergebnisse korrekt und verlässlich dargestellt werden, indem Einnahmen und Ausgaben zum richtigen Zeitpunkt erfasst und bewertet werden. Durch die Anwendung dieser Prinzipien wird die Transparenz und Vergleichbarkeit der Finanzdaten gewährleistet. **
Wie können Unternehmen ihre Kalkulation optimieren, um ihre Gewinnmarge zu erhöhen?
Unternehmen können ihre Kalkulation optimieren, indem sie ihre Kosten genau analysieren und reduzieren, beispielsweise durch effizientere Prozesse oder Verhandlungen mit Lieferanten. Außerdem können sie ihre Preise anpassen, um eine angemessene Gewinnmarge zu erzielen. Eine regelmäßige Überprüfung und Anpassung der Kalkulation ist wichtig, um wettbewerbsfähig zu bleiben und die Gewinnmarge zu maximieren. **
Top-Angebote
Produkte zum Begriff MbO---Von-der:
-
Zukunftsfähige Kostenrechnung in der Unternehmenssteuerung, Fachbücher von Jürgen WeberDie Unternehmenssteuerung entwickelt sich weiter und die Gestaltung der Kostenrechnung wird mehr und mehr zur Managementaufgabe. Dieses Buch zeigt die unterschiedliche Ausgestaltung der Kostenrechnung im Unternehmenskontext und bietet so eine neue Perspektive auf ein bewährtes Controlling-Instrument. Durch konkrete Fallstudien, Interviews zu speziellen Aspekten und die Einbeziehung des WHU Controller Panel bindet der Autor die Praxis stark mit ein. Er gibt Ihnen wertvolle Anregungen und zeigt im Kapitel "Lessons learned", wie Sie die eigene Kostenrechnung managen können. Inhalt: Was bestimmt den Inhalt und den Aufbau einer Kostenrechnung? Die Kostenrechnung im deutschsprachigen Raum im Überblick. Die (deutsche) Kostenrechnung als „eierlegende Wollmilchsau“. Ist die Kostenrechnung auch für Dienstleistungsproduktion geeignet? Kann die deutsche Kostenrechnung auch den aktuellen Anforderungen der Individualisierung und der Dynamisierung des Geschäfts gerecht werden? Schafft die Digitalisierung die Möglichkeit, die angesprochenen Veränderungsprobleme der Kostenrechnung zu lösen? Passieren die notwendigen Veränderungen der Kostenrechnung quasi von allein? Lessons learned: Wie soll ein Manager "seine" Kostenrechnung managen?.69,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Grundlagen der Buchhaltung und Bilanzierung, Schulbücher von Josef LechnerDas Lehrbuch "Grundlagen der Buchhaltung und Bilanzierung" bietet eine umfassende Einführung in die wesentlichen Aspekte des Rechnungswesens. Es vermittelt die Technik der doppelten Buchhaltung und beleuchtet die spezifischen Anforderungen der italienischen Aufzeichnungspraxis sowie die damit verbundenen Dokumentationspflichten. Durch anschauliche Lehrbeispiele und Lösungsangaben wird die Verbuchung gängiger Geschäftsfälle verständlich erklärt. Zudem enthält das Buch Übungen, die es den Lernenden ermöglichen, das Gelernte eigenständig zu vertiefen. Online stehen zusätzliche Materialien und Übungen zur Verfügung, die nach Schwierigkeitsgrad gestaffelt sind. Lehrende haben die Möglichkeit, über ein Passwort auf die Lösungen zuzugreifen. Dieses Buch richtet sich sowohl an Studierende der Wirtschaftsfachoberschulen in Südtirol als auch an alle, die sich die Grundlagen der Buchhaltung und Bilanzierung im Selbststudium aneignen möchten.25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jahresabschlussanalyse, Controlling, Kostenrechnung. Betriebswirtschaftslehre in der Fitnessökonomie, Taschenbuch von Alex Yegudin, GRIN,Jahresabschlussanalyse, Controlling, Kostenrechnung. Betriebswirtschaftslehre In Der Fitnessökonomie, Taschenbuch Von Alex Yegudin, Grin, 978-3-346-86771-1, Seitenanzahl: 169,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fischbach, Sven: Grundlagen der KostenrechnungGrundlagen der Kostenrechnung , Mit Prüfungsaufgaben und Lösungen , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 8. Auflage, Erscheinungsjahr: 20220408, Produktform: Kartoniert, Titel der Reihe: Vahlens Kurzlehrbücher##, Autoren: Fischbach, Sven, Auflage: 22008, Auflage/Ausgabe: 8. Auflage, Abbildungen: mit zahlreichen Abbildungen, Keyword: Kostenmanagement; Kostentheorie; Kalkulation; Erfolgsrechnung; Entscheidungsrechnung; Kostenartenrechnung; Kostenstellenrechnung; Übungsaufgaben, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Kalkulation / Kostenrechnung~Kostenrechnung~Kalkulation / Leistungsrechnung~Leistungsrechnung~Business / Management~Management, Fachkategorie: Betriebswirtschaftslehre, allgemein, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Kosten- und Leistungsrechnung, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XIII, Seitenanzahl: 238, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, GmbH, Verlag, Länge: 222, Breite: 143, Höhe: 25, Gewicht: 379, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 5883024 A4498130, Vorgänger EAN: 9783800654529 9783800646753 9783636030733 9783478396233, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0050, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 111883424,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist der MBO Mondial Inhalator ein Ultraschallvernebler oder etwas anderes?
Der MBO Mondial Inhalator ist kein Ultraschallvernebler, sondern ein Kompressorvernebler. Er verwendet einen Kompressor, um das Medikament in feine Partikel zu zerstäuben, die dann eingeatmet werden können. **
-
Welche Auswirkungen hat die Forderungsübertragung auf die Bilanzierung in der Buchhaltung und wie beeinflusst sie die Liquidität eines Unternehmens?
Die Forderungsübertragung hat Auswirkungen auf die Bilanzierung, da die Forderungen aus der Bilanz des Unternehmens entfernt werden und somit die Vermögenswerte des Unternehmens reduziert werden. Gleichzeitig wird die Verbindlichkeit für die Forderungsübertragung in der Bilanz ausgewiesen. Dies kann die Liquidität des Unternehmens beeinflussen, da es zu einer sofortigen Kapitalbeschaffung führen kann, aber auch zu zusätzlichen finanziellen Verpflichtungen in Form von Zinsen oder Gebühren. Letztendlich hängt die Auswirkung auf die Liquidität von den Bedingungen der Forderungsübertragung ab und wie gut das Unternehmen in der Lage ist, mit den veränderten finanziellen Verpflichtungen umzugehen. **
-
Was sind die grundlegenden Prinzipien für die Bilanzierung von Vermögenswerten und Schulden in der Buchhaltung?
Die grundlegenden Prinzipien für die Bilanzierung von Vermögenswerten und Schulden sind das Realisationsprinzip, das Imparitätsprinzip und das Going-Concern-Prinzip. Das Realisationsprinzip besagt, dass Erträge und Aufwendungen erst dann erfasst werden, wenn sie realisiert sind. Das Imparitätsprinzip verlangt, dass mögliche Verluste sofort berücksichtigt werden, während Gewinne erst verbucht werden, wenn sie realisiert sind. **
-
Was sind die grundlegenden Prinzipien und Methoden der Bilanzierung in der Buchhaltung?
Die grundlegenden Prinzipien der Bilanzierung sind das Realisationsprinzip, das Imparitätsprinzip und das Vollständigkeitsprinzip. Die wichtigsten Methoden sind die doppelte Buchführung, die periodengerechte Abgrenzung und die Bewertung nach dem Niederstwertprinzip. Ziel ist es, ein möglichst getreues Bild der finanziellen Lage und des Erfolgs eines Unternehmens zu vermitteln. **
Ähnliche Suchbegriffe für MbO---Von-der
-
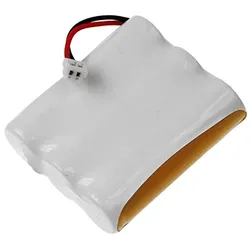
Akku für MBO ALPHA CT1000Dieser leistungsstarke Ersatzakku bringt neue Energie in Ihr Gerät. Mit 600 mAh sorgt er für eine zuverlässige Stromversorgung und ermöglicht einen schnellen, unkomplizierten Austausch. Ihre Vorteile Maximale Kapazität für längste Betriebszeiten – sorgt für zuverlässige Leistung.Aufladbar mit dem original Ladegerät – bequem und unkompliziert.Schneller Austausch für eine unkomplizierte Wiederinbetriebnahme. Technische Daten Zusammensetzung (Chemie)NiCd - Nickel-CadmiumSpannung3.7 VKapazität600 mAhAbmessungen (L × B × H)52 mm × 42 mm × 14 mmGewicht66 g Kompatibilität: TS 5020 Der Artikel ist kein Original.8,35 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Akku für MBO DIALON F10Dieser leistungsstarke Ersatzakku bringt neue Energie in Ihr Gerät. Mit 320 mAh sorgt er für eine zuverlässige Stromversorgung und ermöglicht einen schnellen, unkomplizierten Austausch. Ihre Vorteile Maximale Kapazität für längste Betriebszeiten – sorgt für zuverlässige Leistung.Aufladbar mit dem original Ladegerät – bequem und unkompliziert.Schneller Austausch für eine unkomplizierte Wiederinbetriebnahme. Technische Daten Zusammensetzung (Chemie)NiMH - Nickel-MetallhydridSpannung3.7 VKapazität320 mAhGewicht25 g Kompatibilität: DIALON F10 Der Artikel ist kein Original.9,35 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Welche Faktoren sollten bei der Kostenrechnung berücksichtigt werden, um eine genaue Kalkulation von Produktions- und Betriebskosten zu ermöglichen?
Bei der Kostenrechnung sollten alle direkten und indirekten Kosten einbezogen werden, um eine vollständige Kostenerfassung zu gewährleisten. Zudem müssen auch variable und fixe Kosten differenziert und berücksichtigt werden, um eine genaue Kalkulation zu ermöglichen. Des Weiteren sollten auch mögliche Sonderfaktoren wie saisonale Schwankungen oder Inflation in die Kostenrechnung einbezogen werden. **
-
Welche verschiedenen Abschreibungsmethoden werden in der Buchhaltung verwendet und wie beeinflussen sie die Bilanzierung von Vermögenswerten?
Die verschiedenen Abschreibungsmethoden in der Buchhaltung sind lineare Abschreibung, degressive Abschreibung und Leistungsabschreibung. Sie beeinflussen die Bilanzierung von Vermögenswerten, indem sie den Wertverlust eines Vermögenswerts über seine Nutzungsdauer verteilen und somit die Gewinne und Steuern eines Unternehmens beeinflussen können. Die Wahl der Abschreibungsmethode kann auch Auswirkungen auf die Liquidität und die Bewertung des Unternehmens haben. **
-
Was sind die grundlegenden Prinzipien der Bilanzierung in der Buchhaltung und wie beeinflussen sie die Darstellung von Unternehmensergebnissen?
Die grundlegenden Prinzipien der Bilanzierung sind das Realisationsprinzip, das Imparitätsprinzip und das Vollständigkeitsprinzip. Sie sorgen dafür, dass die Unternehmensergebnisse korrekt und verlässlich dargestellt werden, indem Einnahmen und Ausgaben zum richtigen Zeitpunkt erfasst und bewertet werden. Durch die Anwendung dieser Prinzipien wird die Transparenz und Vergleichbarkeit der Finanzdaten gewährleistet. **
-
Wie können Unternehmen ihre Kalkulation optimieren, um ihre Gewinnmarge zu erhöhen?
Unternehmen können ihre Kalkulation optimieren, indem sie ihre Kosten genau analysieren und reduzieren, beispielsweise durch effizientere Prozesse oder Verhandlungen mit Lieferanten. Außerdem können sie ihre Preise anpassen, um eine angemessene Gewinnmarge zu erzielen. Eine regelmäßige Überprüfung und Anpassung der Kalkulation ist wichtig, um wettbewerbsfähig zu bleiben und die Gewinnmarge zu maximieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.