Domain wirtschaftsrechnen.de kaufen?
Wir ziehen mit dem Projekt
wirtschaftsrechnen.de um.
Sind Sie am Kauf der Domain
wirtschaftsrechnen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain wirtschaftsrechnen.de kaufen?
Was bedeutet K NEG?
Was bedeutet K NEG? K NEG steht für "Kontakt negativ" und wird oft in medizinischen Kontexten verwendet, um anzuzeigen, dass ein Patient negativ auf einen bestimmten Test reagiert hat, z.B. auf einen Allergietest oder einen Bluttest. Diese Information ist wichtig für die weitere Behandlung und Diagnose des Patienten. Ein K NEG-Ergebnis bedeutet, dass keine Reaktion oder keine Anomalie festgestellt wurde. Es ist wichtig, die Bedeutung von medizinischen Abkürzungen wie K NEG zu verstehen, um eine angemessene medizinische Versorgung sicherzustellen. **
Was bedeutet 0 Rh D POS k NEG?
"Was bedeutet 0 Rh D POS k NEG?" Diese Bezeichnung bezieht sich auf die Blutgruppe einer Person. "0" steht für die Blutgruppe 0, "Rh D POS" bedeutet, dass die Person den Rhesusfaktor D besitzt und "k NEG" deutet darauf hin, dass die Person das Kell-Antigen nicht auf ihren roten Blutkörperchen hat. Diese Informationen sind wichtig für Bluttransfusionen, da sie sicherstellen, dass der Empfänger kompatibles Blut erhält. Die Kombination dieser Angaben gibt also Auskunft über die genaue Blutgruppe einer Person und hilft dabei, potenzielle Risiken bei Transfusionen zu minimieren. **
Ähnliche Suchbegriffe für NEG
Top-Angebote
Produkte zum Begriff NEG:
-
Wieben, Hans-Jürgen: Buchhaltung und Bilanzierung in Krankenhaus und PflegeBuchhaltung und Bilanzierung in Krankenhaus und Pflege , Finanzbuchführung inklusive HGB und IFRS , Bremsenkomplettsätze > Bremsen & Bremsenteile , Auflage: 6., neu bearbeitete Auflage, Erscheinungsjahr: 20220527, Produktform: Kartoniert, Titel der Reihe: ESVbasics##, Autoren: Wieben, Hans-Jürgen~Koch, Joachim, Auflage: 22006, Auflage/Ausgabe: 6., neu bearbeitete Auflage, Seitenzahl/Blattzahl: 448, Keyword: Buchhaltung für Krankenhäuser; Bilanzierung für Krankenhäuser; IFRS für Krankenhäuser; Gesundheitswesen; HGB für Krankenhäuser; Krankenhaus, Pflege, Fachschema: Bilanzbuchhaltung~Buchhaltung / Bilanzbuchhaltung~Buchhaltung~Datenverarbeitung / Anwendungen / Medizin~Buchhaltung / Finanzbuchhaltung~Finanzbuchhaltung~Gesundheitsökonomie~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management~Industrien und Branchen, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Rechnungswesen, Thema: Verstehen, Text Sprache: ger, Originalsprache: ger, Seitenanzahl: XVI, Seitenanzahl: 448, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich, Verlag GmbH & Co. KG, Länge: 206, Breite: 141, Höhe: 29, Gewicht: 580, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2653184, Vorgänger EAN: 9783503156207 9783503100835 9783503078714 9783503066315 9783503050154, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
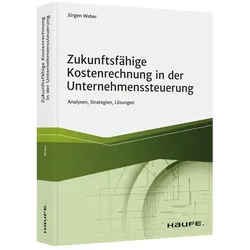
Zukunftsfähige Kostenrechnung in der Unternehmenssteuerung, Fachbücher von Jürgen WeberDie Unternehmenssteuerung entwickelt sich weiter und die Gestaltung der Kostenrechnung wird mehr und mehr zur Managementaufgabe. Dieses Buch zeigt die unterschiedliche Ausgestaltung der Kostenrechnung im Unternehmenskontext und bietet so eine neue Perspektive auf ein bewährtes Controlling-Instrument. Durch konkrete Fallstudien, Interviews zu speziellen Aspekten und die Einbeziehung des WHU Controller Panel bindet der Autor die Praxis stark mit ein. Er gibt Ihnen wertvolle Anregungen und zeigt im Kapitel "Lessons learned", wie Sie die eigene Kostenrechnung managen können. Inhalt: Was bestimmt den Inhalt und den Aufbau einer Kostenrechnung? Die Kostenrechnung im deutschsprachigen Raum im Überblick. Die (deutsche) Kostenrechnung als „eierlegende Wollmilchsau“. Ist die Kostenrechnung auch für Dienstleistungsproduktion geeignet? Kann die deutsche Kostenrechnung auch den aktuellen Anforderungen der Individualisierung und der Dynamisierung des Geschäfts gerecht werden? Schafft die Digitalisierung die Möglichkeit, die angesprochenen Veränderungsprobleme der Kostenrechnung zu lösen? Passieren die notwendigen Veränderungen der Kostenrechnung quasi von allein? Lessons learned: Wie soll ein Manager "seine" Kostenrechnung managen?.69,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was bedeutet Blutgruppe 0 Rh D POS k NEG?
Was bedeutet Blutgruppe 0 Rh D POS k NEG? Diese Bezeichnung beschreibt die Blutgruppe eines Menschen. Die Blutgruppe 0 bedeutet, dass die Person weder A noch B Antigene auf den roten Blutkörperchen hat. Rh D POS bedeutet, dass die Person das Rh-Faktor-Antigen auf den roten Blutkörperchen hat. Das "k" steht für das Kell-Antigen, das in diesem Fall nicht vorhanden ist (NEG). Zusammengefasst bedeutet dies, dass die Person Blutgruppe 0 positiv für den Rh-Faktor und negativ für das Kell-Antigen ist. **
-
Was bedeutet 0 Rh D POS k NEG ccD EE?
"Was bedeutet 0 Rh D POS k NEG ccD EE?" ist eine Frage, die sich auf Blutgruppen und genetische Marker bezieht. "0" steht für die Blutgruppe Null, "Rh D POS" bedeutet, dass die Person den Rhesusfaktor D besitzt, "k NEG" zeigt an, dass sie den Kell-Antigen nicht besitzt. "ccD EE" bezieht sich auf genetische Marker für die Duffy- und Kidd-Blutgruppensysteme. Zusammengefasst gibt die Frage also Auskunft über die Blutgruppe, den Rhesusfaktor und genetische Marker einer Person. **
-
Welche Auswirkungen hat die Forderungsübertragung auf die Bilanzierung in der Buchhaltung und wie beeinflusst sie die Liquidität eines Unternehmens?
Die Forderungsübertragung hat Auswirkungen auf die Bilanzierung, da die Forderungen aus der Bilanz des Unternehmens entfernt werden und somit die Vermögenswerte des Unternehmens reduziert werden. Gleichzeitig wird die Verbindlichkeit für die Forderungsübertragung in der Bilanz ausgewiesen. Dies kann die Liquidität des Unternehmens beeinflussen, da es zu einer sofortigen Kapitalbeschaffung führen kann, aber auch zu zusätzlichen finanziellen Verpflichtungen in Form von Zinsen oder Gebühren. Letztendlich hängt die Auswirkung auf die Liquidität von den Bedingungen der Forderungsübertragung ab und wie gut das Unternehmen in der Lage ist, mit den veränderten finanziellen Verpflichtungen umzugehen. **
-
Wie können Unternehmen ihre Kalkulation optimieren, um ihre Gewinnmarge zu erhöhen?
Unternehmen können ihre Kalkulation optimieren, indem sie ihre Kosten genau analysieren und reduzieren, beispielsweise durch effizientere Prozesse oder Verhandlungen mit Lieferanten. Außerdem können sie ihre Preise anpassen, um eine angemessene Gewinnmarge zu erzielen. Eine regelmäßige Überprüfung und Anpassung der Kalkulation ist wichtig, um wettbewerbsfähig zu bleiben und die Gewinnmarge zu maximieren. **


Sind Unternehmer zur Bilanzierung und zur doppelten Buchhaltung verpflichtet?
Ja, Unternehmer sind in der Regel zur Bilanzierung und zur doppelten Buchhaltung verpflichtet. Die genauen Anforderungen können jedoch je nach Land und Unternehmensgröße variieren. Die Bilanzierung und doppelte Buchhaltung dienen dazu, die finanzielle Situation und Entwicklung des Unternehmens transparent darzustellen und ermöglichen eine genaue Erfassung von Einnahmen und Ausgaben. **
Was sind die wichtigsten Instrumente und Methoden im Controlling und wie tragen sie zur effektiven Unternehmenssteuerung bei?
Die wichtigsten Instrumente im Controlling sind Budgetierung, Kennzahlenanalyse und Soll-Ist-Vergleiche. Diese Methoden helfen dabei, die Unternehmensziele zu überwachen, Abweichungen zu identifizieren und rechtzeitig Gegenmaßnahmen einzuleiten, um die Unternehmenssteuerung zu optimieren. Durch die regelmäßige Anwendung dieser Instrumente kann das Controlling zur effektiven Steuerung des Unternehmens beitragen. **
Top-Angebote
Produkte zum Begriff NEG:
-
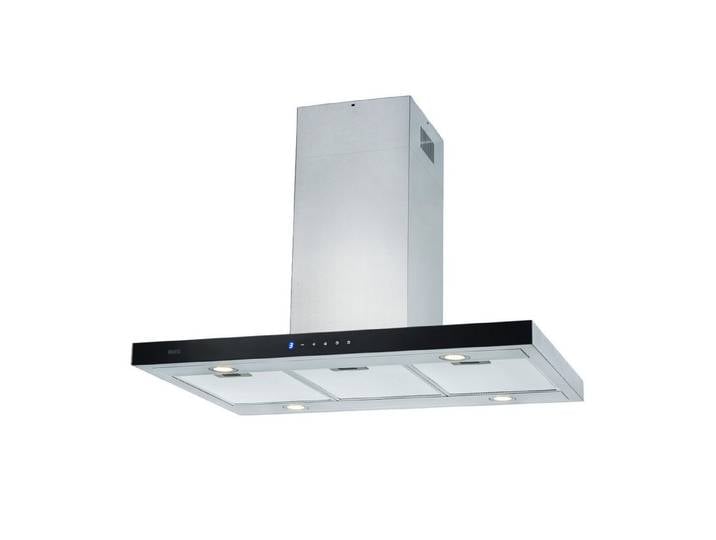
NEG Inselhaube NEG Insel-Dunstabzugshaube NEG36-AT2 für Abluft un Serie NEG36-ATNEG Inselhaube NEG Insel-Dunstabzugshaube NEG36-AT2 für Abluft un Serie NEG36-AT. Produktdetails Lieferumfang , Montagematerial, Alu Flex-Schlauch 150mm , Abluft-Anschluss inkl 2 Rückschlag-Klappen, 3 Metall Fett-Filter Aluminium 5-lagig, Umluft-Kit RK40, Herstellungsland , CN, Set-Info , NEG36-AT2, Leistung & Verbrauch Modellbezeichnung , NEG36-AT2, Fluiddynamische Effizienzklasse , A, Beleuchtungseffizienzklasse , A, Klasse für Fettabscheidegrad , C, Luftstrom bei min. Geschwindigkeit , 252 m³/h, Luftstrom bei max. Geschwindigkeit , 646 m³/h, Schallleistungspegel minimal , 46 dB(A), Schallleistungspegel maximal , 69 dB(A), Luftschallemissionen , 69 dB(A), Energieeffizienzklasse (Skala) , A++ (A+++ bis D), Ausstattung & Funktionen Bedienelemente , Sensor-Touch, Anzahl Leuchten direkt , 4, Anzahl Fettfilter , 3, Anzahl Gebläsestufen , 5, Material Gehäuse , Edelstahl, Material Fettfilter , Aluminium (5 Lagen), Abluftsystem , Abluft, Umluft, Passender Extra-Kohlefilter im Umluftbetrieb , NEG GF50E, Maße & Gewicht Breite , 90,0 cm, Tiefe , 60,0 cm, Breite Kaminschacht , 28,2 cm, Tiefe Kaminschacht , 29,5 cm, Gewicht , 24,5 kg, Technische Daten Spannung , 220-240 V, Anschlusswert , 151 W, Leistung Beleuchtung , 6,0 W, WEEE-Reg.-Nr. DE , 17971201, Hinweise Sprachen Bedienungs-/Aufbauanleitung , Deutsch (DE), Stromversorgung Typ Netzstecker , C/EF 2-polig Eurostecker FR DE-Hybrid, Artikelbezeichnung Modellserie , NEG36-AT, Material:Gehäuse Edelstahl479,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wieben, Hans-Jürgen: Buchhaltung und Bilanzierung in Krankenhaus und PflegeBuchhaltung und Bilanzierung in Krankenhaus und Pflege , Finanzbuchführung inklusive HGB und IFRS , Bremsenkomplettsätze > Bremsen & Bremsenteile , Auflage: 6., neu bearbeitete Auflage, Erscheinungsjahr: 20220527, Produktform: Kartoniert, Titel der Reihe: ESVbasics##, Autoren: Wieben, Hans-Jürgen~Koch, Joachim, Auflage: 22006, Auflage/Ausgabe: 6., neu bearbeitete Auflage, Seitenzahl/Blattzahl: 448, Keyword: Buchhaltung für Krankenhäuser; Bilanzierung für Krankenhäuser; IFRS für Krankenhäuser; Gesundheitswesen; HGB für Krankenhäuser; Krankenhaus, Pflege, Fachschema: Bilanzbuchhaltung~Buchhaltung / Bilanzbuchhaltung~Buchhaltung~Datenverarbeitung / Anwendungen / Medizin~Buchhaltung / Finanzbuchhaltung~Finanzbuchhaltung~Gesundheitsökonomie~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management~Industrien und Branchen, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Rechnungswesen, Thema: Verstehen, Text Sprache: ger, Originalsprache: ger, Seitenanzahl: XVI, Seitenanzahl: 448, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich, Verlag GmbH & Co. KG, Länge: 206, Breite: 141, Höhe: 29, Gewicht: 580, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2653184, Vorgänger EAN: 9783503156207 9783503100835 9783503078714 9783503066315 9783503050154, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet K NEG?
Was bedeutet K NEG? K NEG steht für "Kontakt negativ" und wird oft in medizinischen Kontexten verwendet, um anzuzeigen, dass ein Patient negativ auf einen bestimmten Test reagiert hat, z.B. auf einen Allergietest oder einen Bluttest. Diese Information ist wichtig für die weitere Behandlung und Diagnose des Patienten. Ein K NEG-Ergebnis bedeutet, dass keine Reaktion oder keine Anomalie festgestellt wurde. Es ist wichtig, die Bedeutung von medizinischen Abkürzungen wie K NEG zu verstehen, um eine angemessene medizinische Versorgung sicherzustellen. **
-
Was bedeutet 0 Rh D POS k NEG?
"Was bedeutet 0 Rh D POS k NEG?" Diese Bezeichnung bezieht sich auf die Blutgruppe einer Person. "0" steht für die Blutgruppe 0, "Rh D POS" bedeutet, dass die Person den Rhesusfaktor D besitzt und "k NEG" deutet darauf hin, dass die Person das Kell-Antigen nicht auf ihren roten Blutkörperchen hat. Diese Informationen sind wichtig für Bluttransfusionen, da sie sicherstellen, dass der Empfänger kompatibles Blut erhält. Die Kombination dieser Angaben gibt also Auskunft über die genaue Blutgruppe einer Person und hilft dabei, potenzielle Risiken bei Transfusionen zu minimieren. **
-
Was bedeutet Blutgruppe 0 Rh D POS k NEG?
Was bedeutet Blutgruppe 0 Rh D POS k NEG? Diese Bezeichnung beschreibt die Blutgruppe eines Menschen. Die Blutgruppe 0 bedeutet, dass die Person weder A noch B Antigene auf den roten Blutkörperchen hat. Rh D POS bedeutet, dass die Person das Rh-Faktor-Antigen auf den roten Blutkörperchen hat. Das "k" steht für das Kell-Antigen, das in diesem Fall nicht vorhanden ist (NEG). Zusammengefasst bedeutet dies, dass die Person Blutgruppe 0 positiv für den Rh-Faktor und negativ für das Kell-Antigen ist. **
-
Was bedeutet 0 Rh D POS k NEG ccD EE?
"Was bedeutet 0 Rh D POS k NEG ccD EE?" ist eine Frage, die sich auf Blutgruppen und genetische Marker bezieht. "0" steht für die Blutgruppe Null, "Rh D POS" bedeutet, dass die Person den Rhesusfaktor D besitzt, "k NEG" zeigt an, dass sie den Kell-Antigen nicht besitzt. "ccD EE" bezieht sich auf genetische Marker für die Duffy- und Kidd-Blutgruppensysteme. Zusammengefasst gibt die Frage also Auskunft über die Blutgruppe, den Rhesusfaktor und genetische Marker einer Person. **
Ähnliche Suchbegriffe für NEG
-
Zukunftsfähige Kostenrechnung in der Unternehmenssteuerung, Fachbücher von Jürgen WeberDie Unternehmenssteuerung entwickelt sich weiter und die Gestaltung der Kostenrechnung wird mehr und mehr zur Managementaufgabe. Dieses Buch zeigt die unterschiedliche Ausgestaltung der Kostenrechnung im Unternehmenskontext und bietet so eine neue Perspektive auf ein bewährtes Controlling-Instrument. Durch konkrete Fallstudien, Interviews zu speziellen Aspekten und die Einbeziehung des WHU Controller Panel bindet der Autor die Praxis stark mit ein. Er gibt Ihnen wertvolle Anregungen und zeigt im Kapitel "Lessons learned", wie Sie die eigene Kostenrechnung managen können. Inhalt: Was bestimmt den Inhalt und den Aufbau einer Kostenrechnung? Die Kostenrechnung im deutschsprachigen Raum im Überblick. Die (deutsche) Kostenrechnung als „eierlegende Wollmilchsau“. Ist die Kostenrechnung auch für Dienstleistungsproduktion geeignet? Kann die deutsche Kostenrechnung auch den aktuellen Anforderungen der Individualisierung und der Dynamisierung des Geschäfts gerecht werden? Schafft die Digitalisierung die Möglichkeit, die angesprochenen Veränderungsprobleme der Kostenrechnung zu lösen? Passieren die notwendigen Veränderungen der Kostenrechnung quasi von allein? Lessons learned: Wie soll ein Manager "seine" Kostenrechnung managen?.69,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Auswirkungen hat die Forderungsübertragung auf die Bilanzierung in der Buchhaltung und wie beeinflusst sie die Liquidität eines Unternehmens?
Die Forderungsübertragung hat Auswirkungen auf die Bilanzierung, da die Forderungen aus der Bilanz des Unternehmens entfernt werden und somit die Vermögenswerte des Unternehmens reduziert werden. Gleichzeitig wird die Verbindlichkeit für die Forderungsübertragung in der Bilanz ausgewiesen. Dies kann die Liquidität des Unternehmens beeinflussen, da es zu einer sofortigen Kapitalbeschaffung führen kann, aber auch zu zusätzlichen finanziellen Verpflichtungen in Form von Zinsen oder Gebühren. Letztendlich hängt die Auswirkung auf die Liquidität von den Bedingungen der Forderungsübertragung ab und wie gut das Unternehmen in der Lage ist, mit den veränderten finanziellen Verpflichtungen umzugehen. **
-
Wie können Unternehmen ihre Kalkulation optimieren, um ihre Gewinnmarge zu erhöhen?
Unternehmen können ihre Kalkulation optimieren, indem sie ihre Kosten genau analysieren und reduzieren, beispielsweise durch effizientere Prozesse oder Verhandlungen mit Lieferanten. Außerdem können sie ihre Preise anpassen, um eine angemessene Gewinnmarge zu erzielen. Eine regelmäßige Überprüfung und Anpassung der Kalkulation ist wichtig, um wettbewerbsfähig zu bleiben und die Gewinnmarge zu maximieren. **
-
Sind Unternehmer zur Bilanzierung und zur doppelten Buchhaltung verpflichtet?
Ja, Unternehmer sind in der Regel zur Bilanzierung und zur doppelten Buchhaltung verpflichtet. Die genauen Anforderungen können jedoch je nach Land und Unternehmensgröße variieren. Die Bilanzierung und doppelte Buchhaltung dienen dazu, die finanzielle Situation und Entwicklung des Unternehmens transparent darzustellen und ermöglichen eine genaue Erfassung von Einnahmen und Ausgaben. **
-
Was sind die wichtigsten Instrumente und Methoden im Controlling und wie tragen sie zur effektiven Unternehmenssteuerung bei?
Die wichtigsten Instrumente im Controlling sind Budgetierung, Kennzahlenanalyse und Soll-Ist-Vergleiche. Diese Methoden helfen dabei, die Unternehmensziele zu überwachen, Abweichungen zu identifizieren und rechtzeitig Gegenmaßnahmen einzuleiten, um die Unternehmenssteuerung zu optimieren. Durch die regelmäßige Anwendung dieser Instrumente kann das Controlling zur effektiven Steuerung des Unternehmens beitragen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.